






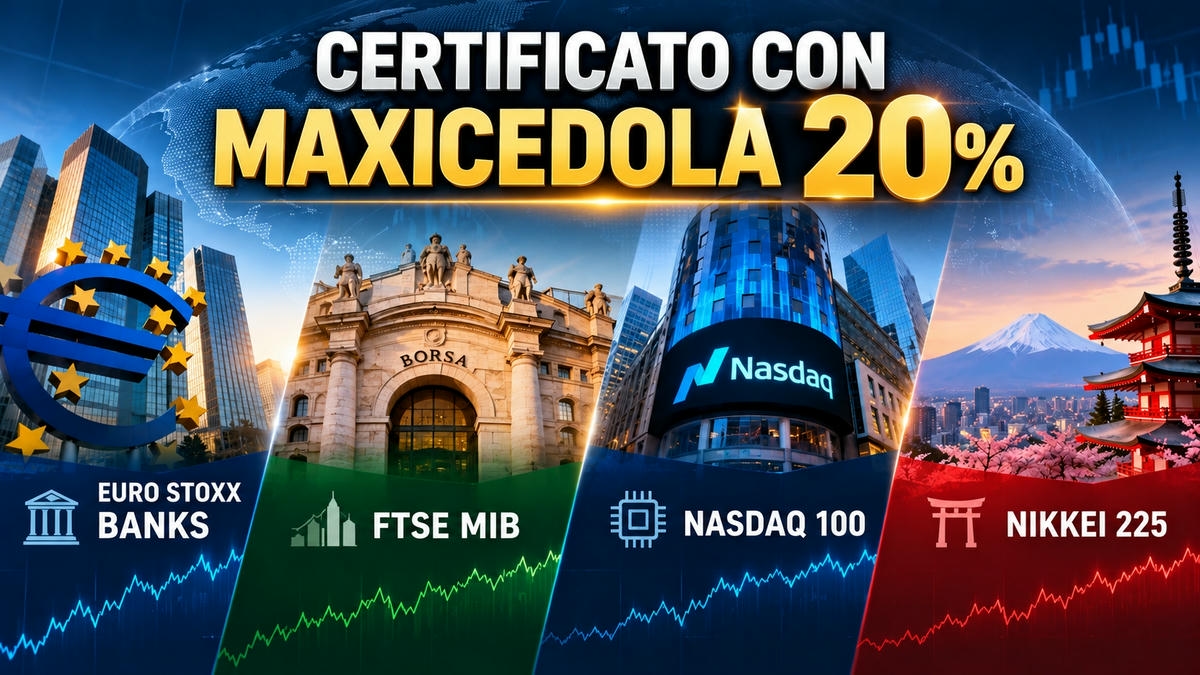
Nuovo certificato di Citigroup (ISIN XS3127844085) su indici azionari globali con maxicedola fissa del 20% iniziale, barriere profonde (50%), valore nominale di 1.000 euro, scadenza massima novembre 2031 e successivamente cedola mensile fino allo 0,15% lordo (1,80%). La maxicedola iniziale non è legata a condizioni di prezzo, in quanto incondizionata.
Barriera capitale al 50% e maxicedola del 20% su grandi indici
Citigroup arricchisce la sua offerta con un certificato maxicedola costruito su quattro indici azionari globali: Euro Stoxx Banks, FTSE MIB, Nasdaq 100 e Nikkei 225. Lo strumento offre una protezione condizionata del capitale a scadenza e una barriera cedolare profonda. L’elemento che merita attenzione è la maxicedola pari al 20% del valore nominale (200 euro) pagata il 10 dicembre 2026 senza condizioni di prezzo (maxicedola fissa). Il certificato quota cum cedola fino al 7 dicembre prossimo incluso.
Certificato su indici con Barriere al 50%
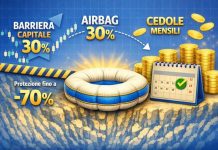
Il certificato di Citigroup ISIN XS3127844085 costruito su indici azionari fissa la barriera capitale al 50% dei valori iniziali ed è rilevata solo alla scadenza del certificato (barriera europea). L’investitore usufruisce di un buffer che lo protegge fino a ribassi del 50% degli indici sottostanti il certificato. Se alla scadenza la barriera non viene violata, l’investitore riceve il rimborso del valore nominale, altrimenti il rimborso rifletterà l’andamento del sottostante, subendo una perdita sul capitale investito.
La barriera cedolare non è presente per il maxipremio iniziale del 20%. E’ invece fissata anch’essa al 50% dei valori iniziali e viene rilevata mensilmente per i premi successivi. Alla data di valutazione, se uno dei sottostanti si trova sotto la barriera, il certificato non paga le cedole, ma la presenza dell’effetto memoria rende possibile il recupero delle cedole non corrisposte quando tutti i sottostanti quotano sopra la barriera cedolare.
Richiamo discrezionale da parte dell’emittente
Citigroup ha previsto nel certificato la possibilità di richiamarlo anticipatamente (softcall), cioè prima della sua scadenza naturale, esercitabile nelle date di rilevazione per il pagamento delle cedole. Se l’emittente decide di esercitare il richiamo, l’investitore riceverà il valore nominale e tutte le cedole maturate fino al momento di rimborso. In caso contrario, lo strumento continua ad essere presente sul mercato fino alla scadenza, oppure fino a quando Citigroup non esercita il rimborso.
Maxicedola al 20% e cedole mensili dello 0,15%
Il certificato su indici di Citigroup paga una maxicedola lorda pari a 200 euro il 10 dicembre 2026. L’incasso della maxicedola è slegato da condizioni di prezzo, in quanto incondizionato. Inoltre, lo strumento paga cedole mensili dello 0,15% lordo (1,80% lordo annuo). Il loro importo esiguo dipende dalla presenza della maxicedola iniziale.
La finalità prevalente del certificato è quello di incassare una cedola maggiore alla prima data di rilevazione e compensarla con eventuali minusvalenze presenti nel proprio “zainetto fiscale”. Per l’incasso della maxicedola, l’investitore deve possedere il certificato alla data del 7 dicembre: successivamente la quotazione dello strumento viene ridotto dell’importo della maxicedola e non si avrà più la possibilità di incassarla.
Efficienza fiscale nei certificati con maxicedola

Per chi ha minusvalenze pregresse nel proprio “zainetto fiscale”, i certificati con maxicedola possono rappresentare un’occasione di ottimizzazione fiscale, soprattutto se l’intermediario applica la compensazione automatica e immediata delle perdite. In tal caso, quanto incassato con la maxicedola può essere compensato con le minusvalenze, riducendo o persino azzerando l’imposta sul rendimento.
Se lo zainetto è abbastanza capiente, la maxicedola diventa di fatto fiscalmente neutra. Dopo lo stacco della maxicedola, l’investitore può scegliere due strade:
- Cessione sul mercato secondario: una volta pagata la maxicedola, il prezzo del certificato tende a ridursi di un importo analogo a quello erogato. Se la vendita avviene a un prezzo inferiore a quello di acquisto, si realizza una nuova minusvalenza, utilizzabile per compensare guadagni futuri e che sposta in avanti di quattro anni il termine di scadenza delle perdite già accumulate (a condizione di operare con una banca con compensazione immediata).
- Detenzione fino alla scadenza: l’investitore può tenere il certificato fino alla naturale scadenza, puntando a incassare le cedole periodiche e a recuperare il valore nominale, a patto che i prezzi dei sottostanti non scendano sotto le rispettive barriere di protezione.
Nel caso in cui alla scadenza uno o più indici si trovassero sotto la barriera l’investitore sarebbe esposto ad una perdita lineare con la performance del worst of (e il rimborso sarebbe inferiore a 500 euro per certificato).
Messaggio promozionale con finalità di marketing – I certificati sono prodotti complessi. Il capitale investito è a rischio di perdita. Tutti i rendimenti indicati sono lordi, con tassazione al 26%. Prima di prendere ogni decisione di investimento verificare di aver visionato prospetto informativo e compreso il funzionamento dei certificati e i rischi associati all’investimento. Ricordiamo anche che con i certificates l’investitore è esposto al rischio emittente. Le cedole sono condizionate, nel caso in cui uno o più sottostanti si trovassero sotto barriera i premi non saranno pagati.