







Le elezioni in Brasile si sono concluse con la vittoria di Luiz Inácio Lula da Silva, rieletto al quarto mandato dopo aver sconfitto al ballottaggio Flávio Bolsonaro, vicino a Donald Trump. L’esito ha sorpreso gli investitori, che avevano puntato su un cambio di governo e su una politica economica orientata al contenimento della spesa pubblica. Invece ha trionfato ancora una volta l’ormai ottantenne Lula, più vicino al popolo anche nei recenti comizi, dove Bolsonaro è incappato in alcuni scivoloni.
La reazione dei mercati è stata immediata: i futures sul Real brasiliano registrano pesanti ribassi, mentre gli ETF azionari brasiliani mostrano marcate flessioni, superiori al 20% per quanto riguarda l’indice Bovespa. L’attenzione si concentra ora sulla sostenibilità del debito pubblico, sull’evoluzione dei tassi d’interesse e sulle possibili ripercussioni per le società quotate del Paese.
Elezioni Brasile: Lula vince con il 51,79% dei voti
Secondo i dati ufficiali del Tribunal Superior Eleitoral (TSE), Lula ha conquistato il 51,79% dei voti, superando i 64 milioni di preferenze, contro il 48,21% di Bolsonaro, fermatosi a 59,8 milioni. L’esito ribalta le aspettative maturate dopo il primo turno, quando Bolsonaro aveva ottenuto un vantaggio che gli investitori interpretavano come possibile segnale di cambiamento politico. I mercati avevano infatti anticipato un orientamento fiscale più restrittivo, potenzialmente favorevole alla fiducia degli operatori e alla valutazione degli asset brasiliani.
Borsa brasiliana: forti vendite dopo la vittoria di Lula
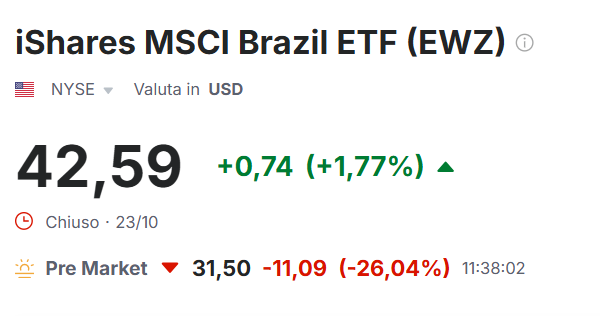
La reazione dei mercati è stata immediata: l’ETF iShares MSCI Brazil direttamente legato all’azionario brasiliano cede circa il 26% nelle prime contrattazioni pre-market, dopo essere arrivato anche a sfiorare il -30%. Nel mentre il future sul Real con scadenza a novembre arretra di circa il 10%.
Le vendite riflettono il brusco ridimensionamento delle aspettative maturate dopo il primo turno elettorale, quando gli investitori avevano scommesso su uno scenario politico differente. Ancora il 23 ottobre, infatti, la Borsa brasiliana aveva evidenziato forti rialzi, accompagnati dall’apprezzamento del real sul dollaro statunitense.
Debito pubblico e tassi d’interesse: quali rischi per il Brasile?
Le vendite sui mercati azionari e valutari brasiliani riflettono le preoccupazioni degli investitori per la sostenibilità delle finanze pubbliche. Il debito del Brasile si colloca attualmente intorno all’82% del PIL, mentre la rigidità di alcune componenti della spesa limita i margini di intervento del governo. Tra gli obiettivi dichiarati dal presidente rieletto figura il raggiungimento di un avanzo primario dell’1,3% del PIL entro il 2030. Restano tuttavia da chiarire le misure concrete con cui l’esecutivo intende conseguire questo risultato.
Le incertezze sulle prospettive fiscali potrebbero inoltre aumentare il premio per il rischio richiesto dai mercati sui titoli di Stato brasiliani. Con il tasso di riferimento della banca centrale al 13,75%, un rialzo dei rendimenti obbligazionari potrebbe complicare ulteriormente la gestione del debito, rallentare l’allentamento monetario e mantenere ancora elevato il costo dei finanziamenti per imprese e famiglie.
Azioni Petrobras, Vale e banche brasiliane: quali prospettive?
L’esito delle elezioni potrebbe produrre effetti differenti sui principali comparti della Borsa brasiliana. Fra queste alcune grandi azioni.
Petrobras, colosso petrolifero controllato dallo Stato, beneficia dell’attuale contesto di prezzi elevati del greggio, che sostiene ricavi e margini operativi. Gli investitori seguiranno le decisioni della nuova amministrazione riguardo ai programmi di investimento, alla gestione della società e alla distribuzione dei dividendi.
Ci spostiamo sulle azioni bancarie brasiliane. Resta infatti sotto osservazione anche il settore bancario. Per Banco do Brasil, le priorità riguardano il miglioramento della qualità degli impieghi e la gestione delle crescenti insolvenze nel comparto agricolo. Più in generale, gli istituti di credito risentono dell’andamento dei tassi di interesse, del costo della raccolta e delle prospettive di crescita dell’economia nazionale.
Nel settore minerario, l’attenzione si concentra su Vale S.A., produttore ed esportatore di minerale di ferro, nichel e pellet. La redditività del gruppo dipende soprattutto dalla domanda internazionale, in particolare cinese e un indebolimento della valuta nazionale potrebbe incidere sulla conversione dei ricavi in valuta estera.
ETF Brasile: occasione di investimento o rischi elevati?
Conviene investire sul Brasile? All’indomani delle elezioni brasiliane, gli ETF esposti al mercato azionario nazionale sono tornati al centro dell’attenzione degli investitori. Il timore di un deterioramento delle prospettive economiche del Paese si riflette sulle quotazioni, alimentando la volatilità e ulteriori pressioni sulle valutazioni.
Le recenti flessioni potrebbero offrire opportunità di ingresso a valutazioni più contenute, senza tuttavia garantire rendimenti futuri interessanti. Per valutare correttamente l’esposizione al Brasile occorre considerare anche il rischio di cambio, la forte concentrazione degli indici nei comparti bancario e delle materie prime, nonché l’evoluzione delle politiche fiscali e monetarie adottate dal governo.
L’esito elettorale condiziona soprattutto l’andamento di breve periodo, cruciale per chi fa trading, mentre su un orizzonte temporale più ampio risulteranno determinanti la composizione del nuovo esecutivo, gli indirizzi di politica fiscale e l’effettiva capacità di attuare misure credibili per stabilizzare il debito pubblico, sostenere la fiducia degli investitori e favorire una crescita economica duratura.
Tonfo per la Borsa brasiliana, quali previsioni ora?
Chiudiamo l’analisi con un commento di Thierry Larose, gestore di portafogli di Vontobel. “La vittoria di Lula rappresenta di per sé una sorpresa: sebbene gli ultimi sondaggi indicassero un testa a testa estremamente serrato, le piattaforme di previsioni davano il senatore Flávio Bolsonaro vincitore quasi certo. Allo stesso modo, gli asset brasiliani stavano già scontando uno scenario diverso e favorevole ai mercati, scommettendo sull’ipotesi che un’amministrazione Bolsonaro avrebbe agito rapidamente con un profondo aggiustamento fiscale.
Riteniamo che anche il governo Lula non avrà altra scelta se non quella di attuare un certo grado di consolidamento fiscale, ma la maggior parte degli investitori dubita che ciò sarà sufficiente a riportare la sostenibilità del debito sui giusti binari. Ci aspettiamo quindi un forte sell-off all’apertura dei mercati: un consistente repricing dei rendimenti dei titoli di Stato, accompagnato da un deciso rialzo della curva dei tassi DI e da un sensibile indebolimento del real brasiliano (BRL). Le perdite dovrebbero, quanto meno, azzerare i guadagni registrati all’indomani del primo turno.
Detto questo, il sell-off dovrebbe alla fine essere limitato. Sia la banca centrale sul mercato valutario che il Tesoro sul mercato dei titoli di Stato dispongono di notevoli risorse per impedire che l’aggiustamento assuma caratteri del tutto caotici”.