





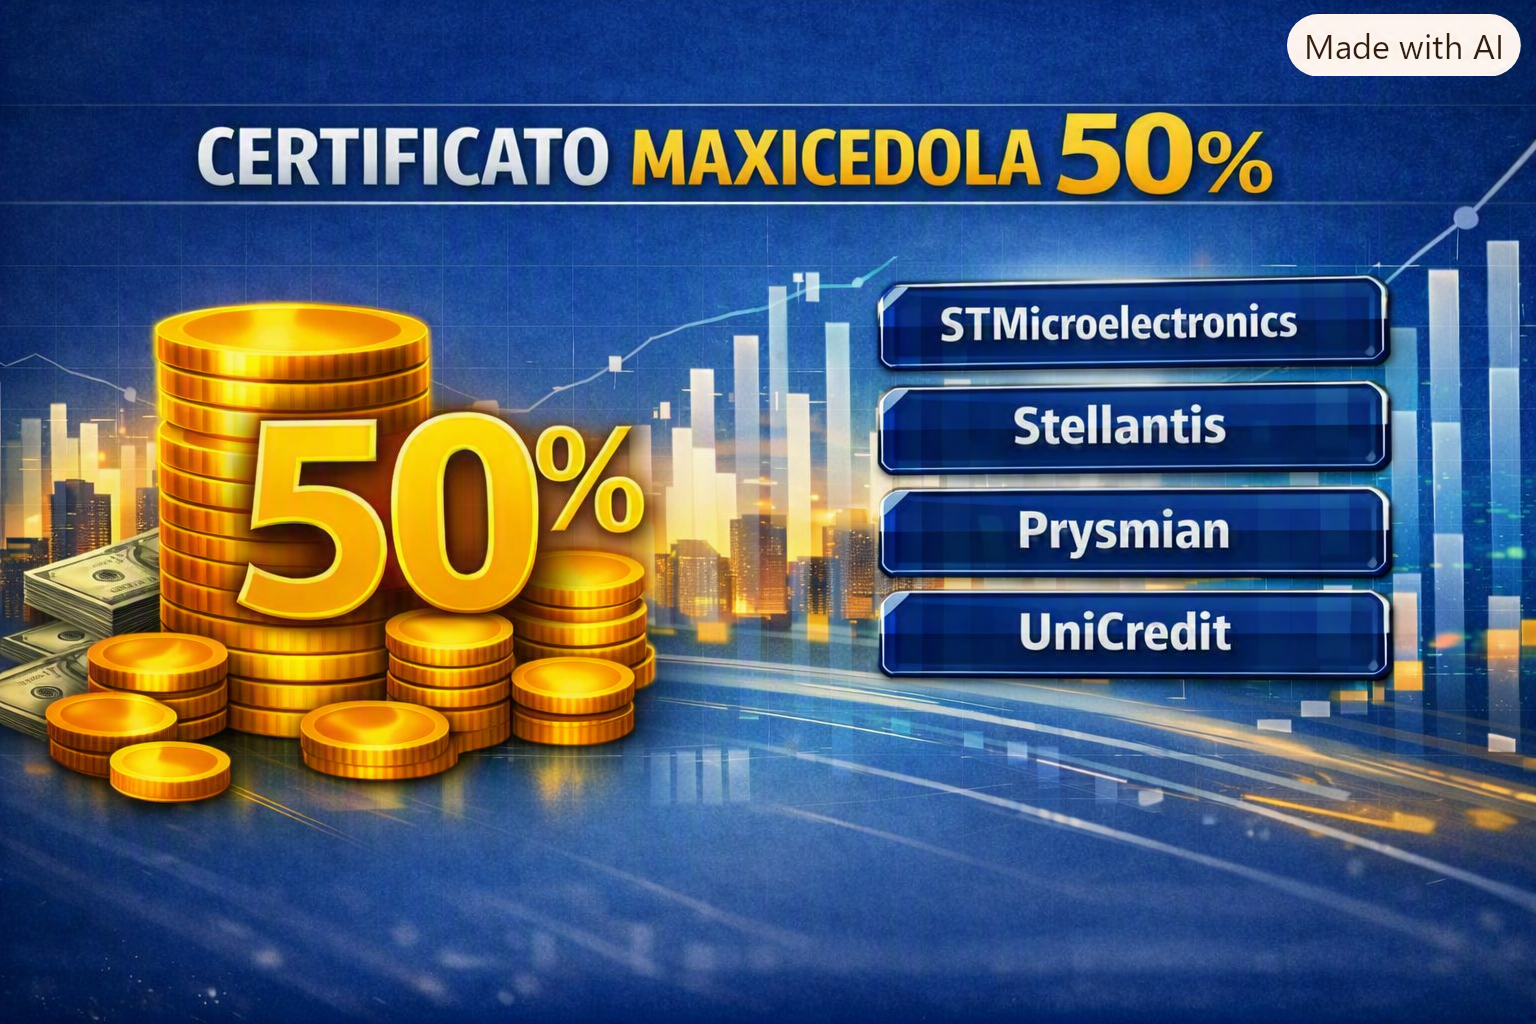
Focus su certificato con maxicedola 50% su azioni italiane (ISIN XS3127851536) – Maxicedola del 50%, barriera capitale al 60% di fixing iniziale e barriera cedolare al 50%: il nuovo certificato di Citigroup è stato emesso il 2 settembre 2026 e ha scadenza 24 dicembre 2031. Il certificato è costruito su grandi player nel panorama italiano: Prysmian, Stellantis, STMicroelectronics e UniCredit.
Questo strumento è pensato per gli investitori che vogliono incassare una ricca maxicedola iniziale (50% lordo) – con rilevazione questa settimana, il 17 settembre e stacco pochi giorni più tardi. Inoltre, con questa tipologia di certificato è possibile efficientare fiscalmente il proprio zainetto fiscale, grazie alla possibilità di compensare tale maxicedola con perdite pregresse e quindi non farsi applicare alcuna tassazione su tali importi (a patto di operare con una banca a compensazione immediata).
Funzionamento del certificato con maxicedola su azioni italiane
Se, alla data di osservazione – del 17 settembre 2026, tutti e quattro i titoli sottostanti registrano una performance pari o superiore al 50% rispetto ai livelli iniziali, l’investitore incasserà una maxicedola lorda di 500 euro per ogni titolo in portafoglio. Tale importo rappresenta il 50% del valore nominale unitario, fissato a 1.000 euro. Per il pagamento delle cedole condizionate successive, tale condizione si dovrà verificare ad ogni data di rilevazione.
La rottura al ribasso della barriera cedolare non dà diritto ad incassare le cedole. Tali pagamenti periodici non vengono persi, ma conservati (effetto memoria). Il certificato sospende il pagamento, riprendendolo quando i sottostanti quotano, nelle finestre di rilevazione trimestrali, ad un livello superiore alla soglia barriera.
Barriera cedola al 50%, barriera capitale al 60%
La barriera capitale è fissata al 60% dei valori di fixing iniziale dei sottostanti ed è rilevata solo alla scadenza del certificato (barriera europea). Alla scadenza, se i titoli registrano prezzi superiori alla barriera, l’investitore riceverà il rimborso del valore nominale. In caso contrario, il rimborso rifletterà l’andamento del sottostante che ha registrato la peggiore performance (worst-of), generando una perdita sul capitale investito.
Inoltre, il certificato prevede il richiamo anticipato facoltativo fa parte dell’emittente. Tale opzione è esercitata se le condizioni di mercato riguardanti il mantenimento del certificato sul mercato non sono più convenienti per l’emittente. In caso di esercizio, l’investitore riceverà come rimborso il valore nominale e il pagamento di tutte le cedole maturate.
Certificato maxicedola su azioni italiane, i livelli da monitorare
Ecco di seguito i livelli chiave di prezzo e un link che rimanda alla pagina ufficiale sul sito della banca emittente con la documentazione relativa al certificato ISIN XS3127877762.
| Azione | Prezzo iniziale | Barriera cedolare (60%) | Barriera capitale (50%) |
| Prysmian | 119,10 Eur | 71,46 Eur | 59,55 Eur |
| Stellantis | 4,512 Eur | 2,707 Eur | 2,256 Eur |
| STMicroelectronics | 43,72 Eur | 26,232 Eur | 21,86 Eur |
| UniCredit | 83,77 Eur | 50,262 Eur | 41,885 Eur |
Come funziona il recupero delle minusvalenze

Chi ha accumulato perdite fiscali pregresse e le gestisce tramite una banca che prevede la compensazione immediata può trarre un duplice vantaggio dal certificato con maxicedola: incassare un rendimento del 50% senza esborsi fiscali immediati, sfruttando proprio quelle minusvalenze.
Bisogna però fare una precisazione: utilizzare un certificato con maxicedola per “assorbire” una minusvalenza non significa cancellarla definitivamente, ma piuttosto posticiparne la scadenza. Si guadagna così tempo prezioso, dal momento che le perdite fiscali non utilizzate si estinguono alla fine del quarto anno dopo quello in cui sono maturate.
Banca con compensazione immediata
Condizione essenziale per beneficiare di questo meccanismo è operare con un intermediario che applichi il regime di compensazione immediata: solo così il premio percepito potrà essere messo a compensazione con le perdite accumulate.
Il risultato concreto? Un guadagno che, in presenza di un capiente zainetto fiscale, è esente da tassazione. Da qui, due possibili strategie: vendere subito il certificato o mantenerlo fino alla scadenza. La prima opzione genera una nuova minusvalenza, dato che il prezzo del certificato si riduce di un importo pari alla maxicedola, ma con una scadenza dilatata di quattro anni; la seconda, se tutti i sottostanti restano sopra barriera, garantisce il rimborso pieno a 1.000 euro. Se invece almeno un titolo scende sotto il 60%, il rimborso finale sarà proporzionale alla performance del peggior sottostante, con una perdita per l’investitore.
Messaggio promozionale con finalità di marketing – I certificati sono prodotti complessi. Il capitale investito è a rischio. Tutti i rendimenti indicati sono lordi, con tassazione al 26%. Prima di prendere ogni decisione di investimento verificare di aver visionato prospetto informativo e compreso il funzionamento dei certificati e i rischi associati all’investimento. Ricordiamo anche che con i certificates l’investitore è esposto al rischio emittente. Le cedole sono condizionate, nel caso in cui uno o più sottostanti si trovassero sotto barriera i premi non saranno pagati