






Quali previsioni per le azioni Intesa Sanpaolo? Focus sull’andamento in borsa del titolo bancario
Le banche europee
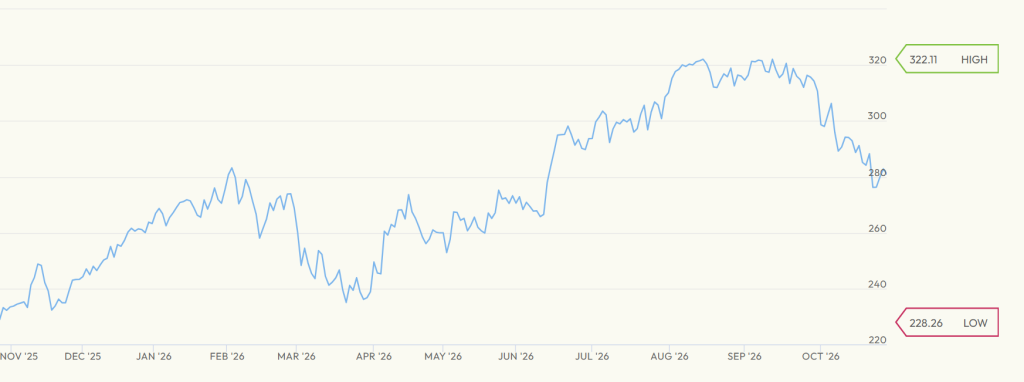
Il settore bancario è reduce da anni di forti rialzi ed anche le azioni Intesa Sanpaolo non hanno fatto eccezione. Nelle ultime settimane la salita dei rendimenti dei Titoli di Stato e le turbolenze sulle banche francesi hanno generato una breve ondata di vendite, con l’Eurostoxx banks che ha corretto dai massimi a 322 punti verso quota 280.
Lo scenario di lungo termine
Il settore bancario italiano è reduce da una nuova fase di rialzi, sostenuta dall’aumento dei tassi della BCE, favorevole ai margini degli istituti, e dal risiko che ha coinvolto i principali gruppi del Paese. In questo contesto, le azioni Intesa Sanpaolo sono arrivate vicino ai 7 euro, per poi scendere nell’ultimo mese verso i 6 euro. Dopo una correzione registrata nei primi mesi dell’anno, il titolo ha ritrovato slancio grazie ai rialzi dei tassi decisi dalle principali banche centrali per contrastare l’aumento dei prezzi energetici, favorendo così la risalita delle quotazioni, prima della frenata di settembre e ottobre. Spostiamoci ora sui dati di bilancio per Intesa Sanpaolo.
Azioni Intesa Sanpaolo: risultati secondo trimestre 2026

I risultati trimestrali pubblicati a luglio evidenziano proventi operativi pari a 7,379 miliardi di euro, in crescita del 3,1% rispetto al trimestre precedente. La performance riflette il rafforzamento dei ricavi bancari ricorrenti, con interessi netti aumentati del 5,7% rispetto al Q1 2026 e commissioni nette in progresso del 4% su base trimestrale.
Anche il comparto assicurativo contribuisce positivamente, registrando una crescita del 4,4% rispetto al primo trimestre. Migliora, inoltre, il risultato della gestione operativa, in aumento del 3,1%, nonostante l’incremento dei costi operativi del 3,3% rispetto al periodo precedente. L’utile netto consolidato raggiunge così 2,793 miliardi di euro, segnando un progresso dell’1,2% su base trimestrale.
Su base semestrale, i risultati confermano la solidità della performance, con proventi operativi pari a 14,533 miliardi di euro (+5,3% rispetto al primo semestre 2025), un risultato operativo di 9,311 miliardi (+9,1% rispetto all’H1 2025) e un utile netto di 5,554 miliardi (+6,5% rispetto all’H1 2025). Particolarmente significativo è il fatto che la redditività operativa cresca a un ritmo superiore rispetto ai ricavi, evidenziando una gestione dei costi più efficiente.
Il Cost/Income ratio è diminuito dal 38,1% al 35,9% nel confronto semestrale. Il miglioramento dell’efficienza costituisce uno dei principali elementi positivi della performance. Nel secondo trimestre, tuttavia, i costi operativi sono cresciuti del 3,3% rispetto al primo, mostrando una dinamica sostanzialmente allineata all’incremento dei ricavi, pari al 3,1%.
Azioni Intesa Sanpaolo, garanzia di solidità patrimoniale
Intesa Sanpaolo presenta inoltre i principali coefficienti di solidità patrimoniale, che devono rispettare i requisiti minimi previsti dalla normativa bancaria. L’istituto conferma livelli superiori alle soglie regolamentari, con un CET1 Ratio del 13,1%, un Tier 1 Ratio del 15,9% e un Total Capital Ratio del 19%. Tali indicatori evidenziano una solida capacità di assorbire eventuali shock finanziari e sostenere la remunerazione degli azionisti. La tenuta patrimoniale futura dipenderà tuttavia dall’evoluzione delle attività ponderate per il rischio, dalle politiche di distribuzione degli utili e dalla capacità di generare redditività nel tempo.
La qualità del credito di Intesa Sanpaolo rimane solida, nonostante un leggero aumento dei prestiti a rischio. Al 30 giugno 2026, i crediti deteriorati, ossia quelli per cui i clienti hanno difficoltà a rispettare i pagamenti, ammontano a 3,997 miliardi di euro, in crescita del 2,7% rispetto a fine 2025. Tuttavia, la loro incidenza sul totale dei finanziamenti resta contenuta, con un NPL ratio netto dello 0,9%. Nel primo semestre, le rettifiche sui crediti, ovvero le somme contabilizzate per coprire possibili perdite sui prestiti, sono diminuite del 15,2% rispetto allo stesso periodo del 2025, attestandosi a 428 milioni di euro. Il costo del rischio è invece salito a 20 punti base, rispetto ai 16 del primo trimestre. La banca dispone inoltre di circa 900 milioni di euro di accantonamenti prudenziali aggiuntivi per affrontare eventuali difficoltà future. Nel complesso, i dati confermano una buona gestione del rischio creditizio, anche se l’aumento dei crediti deteriorati richiederà attenzione nei prossimi trimestri.
La politica di remunerazione delle azioni Intesa Sanpaolo

In occasione degli ultimi risultati finanziari, Intesa Sanpaolo ha illustrato la propria politica di remunerazione degli azionisti, indicando una distribuzione teorica maturata nel primo semestre pari a 5,3 miliardi di euro. La banca ha inoltre annunciato un buyback da 2,3 miliardi di euro, avviato a luglio, e un payout ratio complessivo del 95% dell’utile netto contabile 2026, di cui il 75% attraverso dividendi in contanti e il restante 20% mediante riacquisti azionari. È previsto, inoltre, un acconto sui dividendi cash di 3,8 miliardi di euro. La relativa delibera è attesa il 30 ottobre, contestualmente all’approvazione dei risultati finanziari al 30 settembre.
La guidance per il 2026 sosterrà la quotazione delle azioni Intesa Sanpaolo?
Con la pubblicazione dei risultati del secondo trimestre, Intesa Sanpaolo ha confermato una guidance sugli interessi netti superiore a 15 miliardi di euro per l’intero esercizio 2026. Il management ha inoltre rivisto al rialzo le prospettive sull’utile netto, ora atteso oltre i 10 miliardi di euro, rispetto alla precedente previsione di circa 10 miliardi. Le stime si basano su diversi fattori: crescita dei ricavi, sostenuta principalmente dalle commissioni e dal comparto assicurativo; interessi netti superiori a 15 miliardi; sostanziale stabilità dei costi operativi; significativa contrazione degli accantonamenti; incremento della pressione fiscale e degli altri oneri connessi al settore bancario e assicurativo.
Intesa Sanpaolo rappresenta un eccellenza nel mercato bancario italiano e internazionale
In conclusione, i risultati di Intesa Sanpaolo mostrano due caratteristiche particolarmente rilevanti. La prima è la capacità di mantenere un’elevata redditività operativa. Il Gruppo cresce nei ricavi, riduce i costi su base annuale e migliora il risultato della gestione operativa del 9,1%, una dinamica superiore all’incremento dell’utile netto.
La seconda è la tenuta della posizione patrimoniale e della qualità del credito. Il CET1 ratio del 13,1%, i coefficienti patrimoniali superiori ai requisiti e l’incidenza contenuta dei crediti deteriorati supportano la capacità di generare e distribuire capitale. La terza è la diversificazione delle fonti di ricavo, sostenuta da commissioni, assicurazioni e attività finanziarie. Quest’ultima componente presenta però una maggiore variabilità trimestrale e deve essere attentamente distinta dai ricavi più ricorrenti.
Analisi tecnica azioni Intesa Sanpaolo
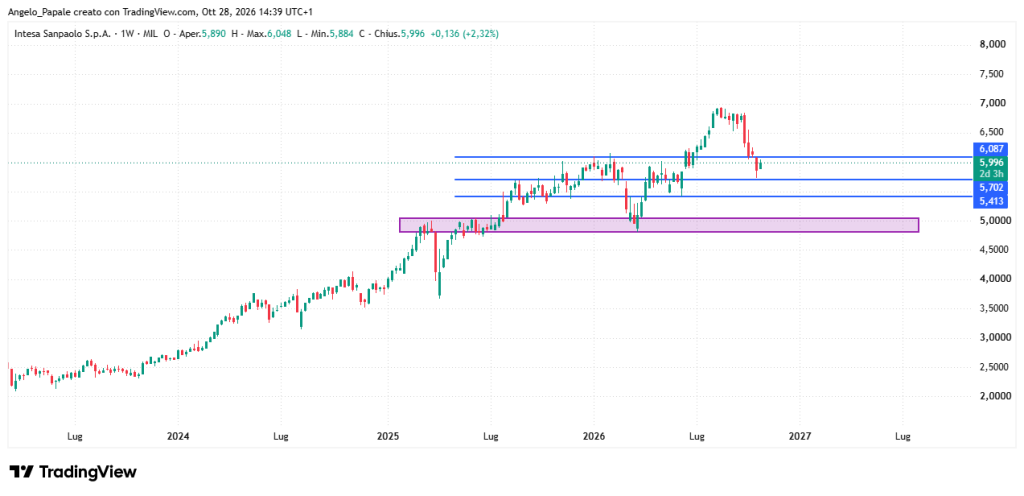
Le azioni Intesa Sanpaolo hanno guadagnato il 30% nei primi tre mesi del 2025, prima di registrare una correzione nelle settimane iniziali di aprile dello stesso anno, con le quotazioni scese da 5 euro a 3,66 euro. Successivamente, nel luglio 2025, il titolo ha superato al rialzo un’importante area di resistenza compresa tra 4,80 e 5,00 euro, avviando una nuova fase rialzista che ha spinto le quotazioni fino a 6,16 euro nel febbraio 2026.
Il raggiungimento di questa soglia ha innescato una correzione, riportando i prezzi verso la precedente area di resistenza superata nel luglio 2025. Tale range ha confermato la propria solidità come supporto, favorendo un rimbalzo che ha consentito al titolo di raggiungere, nell’agosto 2026, un nuovo massimo storico a quota 6,94 euro.
Attualmente, il titolo attraversa una fase correttiva rispetto ai massimi di agosto, con le quotazioni impegnate a testare quota 6,00 euro, importante livello tecnico. Qualora l’attuale debolezza dovesse proseguire, considerando che il titolo ha già perso circa il 13% rispetto al massimo storico registrato ad agosto, i principali livelli di supporto da monitorare potrebbero collocarsi a 5,70 euro e 5,41 euro. Un’eventuale violazione ribassista di questi supporti potrebbe favorire un ulteriore arretramento delle quotazioni verso l’area compresa tra 4,80 e 5,00 euro.
Qualora questa fase correttiva rappresentasse soltanto una presa di profitto dopo i rialzi precedenti, un primo segnale di ripresa rialzista potrebbe arrivare dal recupero di quota 6,10 euro, mentre il successivo superamento del massimo storico registrato ad agosto darebbe un ulteriore segnale di rafforzamento della tendenza rialzista.
Il presente articolo è redatto a fine informativo e non rappresenta in alcun modo sollecito all’investimento in borsa. L’investimento con azioni e certificati espone l’investitore a un rischio sostanziale di perdita del capitale investito.