






Dopo la correzione che ha caratterizzato gli ultimi mesi, l’oro potrebbe trovarsi nelle condizioni per costruire una nuova fase rialzista. Il possibile indebolimento del dollaro statunitense, l’atteso calo dei rendimenti dei titoli di Stato USA e il continuo sostegno della domanda istituzionale rappresentano alcuni dei fattori che potrebbero favorire il metallo prezioso nei prossimi trimestri.
Sullo sfondo restano, inoltre, le incognite legate alla sostenibilità del debito pubblico globale e alle politiche fiscali delle principali economie, elementi che continuano a rafforzare il ruolo dell’oro come bene rifugio e strumento di diversificazione. Riprendiamo di seguito un’analisi degli analisti di WisdoomTree sul tema.
Una correzione che ha riportato le valutazioni su basi più solide
Dopo aver registrato un forte rialzo tra il 2025 e la prima parte del 2026, l’oro ha attraversato una fase di consolidamento che ha riportato le quotazioni su livelli più coerenti con i fondamentali macroeconomici, con una flessione del 30% dai massimi ed un prezzo dell’oro sceso a 4.000 dollari per oncia.
Secondo l’analisi di WisdomTree, gran parte del premio accumulato durante il rally precedente si sarebbe ormai riassorbito, riducendo uno dei principali elementi di vulnerabilità che aveva caratterizzato il mercato negli ultimi trimestri.
Questo aggiustamento delle valutazioni viene interpretato come un possibile punto di ripartenza. Pur non escludendo ulteriori fasi di volatilità nel breve termine, la tenuta mostrata dal metallo prezioso negli ultimi mesi suggerisce che le pressioni ribassiste abbiano perso parte della loro intensità.
Mercato obbligazionario e dollaro restano le variabili chiave
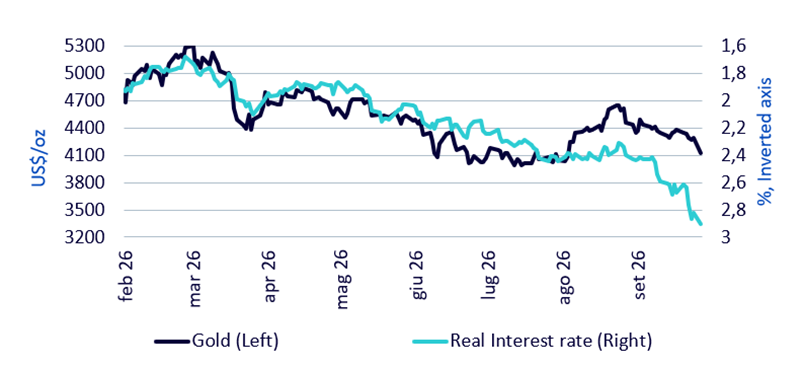
Negli ultimi anni l’andamento dell’oro è stato fortemente influenzato dall’evoluzione dei rendimenti obbligazionari statunitensi e dalla forza del dollaro. Tradizionalmente, l’oro tende a soffrire quando i rendimenti dei Treasury USA salgono e il dollaro si rafforza. In questi contesti gli investitori possono trovare più interessanti gli strumenti obbligazionari, mentre una valuta americana più forte rende generalmente più oneroso l’acquisto del metallo prezioso per gli operatori internazionali.
Tuttavia, la relazione tradizionale tra questi fattori e il prezzo dell’oro sembra essersi parzialmente attenuata. Nonostante il rafforzamento del dollaro e il permanere di rendimenti elevati, il metallo giallo ha mostrato una resilienza superiore a quella suggerita dai rapporti storici.
Questo potrebbe essere il segnale che una parte crescente degli investitori stia attribuendo maggiore importanza alle caratteristiche difensive dell’oro, soprattutto in un contesto in cui i mercati iniziano a interrogarsi sulla sostenibilità dei livelli di debito pubblico raggiunti da molte economie avanzate.
Fonte: Bloomberg Finance L.P., WisdomTree, ottobre 2025 – ottobre 2026
Il ruolo dell’oro nelle diverse fasi del ciclo economico
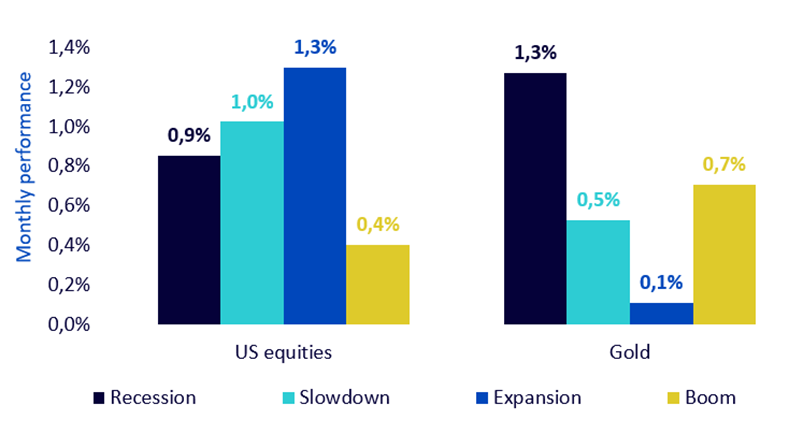
L’analisi storica effettuata da WisdomTree evidenzia come l’oro abbia generalmente espresso le performance migliori durante le fasi di recessione economica. Utilizzando il Composite Leading Indicator (CLI) dell’OCSE per classificare i diversi regimi di mercato, emerge infatti che il metallo prezioso tende a beneficiare maggiormente dei periodi di debolezza economica più marcata.
Questo comportamento contribuisce a spiegare il ruolo che l’oro continua a ricoprire all’interno dei portafogli come strumento di diversificazione e protezione, soprattutto nelle fasi di aumento dell’incertezza macroeconomica e finanziaria.
Fonte: WisdomTree, OCSE e Bloomberg
Nuovi investitori istituzionali ampliano la domanda
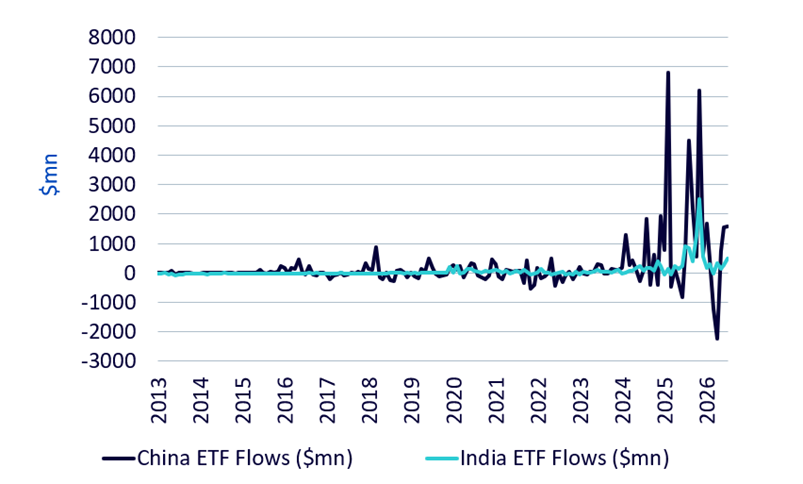
Un fattore che potrebbe continuare a sostenere il mercato dell’oro è rappresentato dall’ampliamento della domanda istituzionale. Negli ultimi anni, alcuni cambiamenti normativi introdotti in Asia hanno aperto l’accesso al metallo prezioso a nuove categorie di investitori.
Fonte: World Gold Council, WisdomTree, da settembre 2013 a settembre 2026
In Cina alcune compagnie assicurative hanno ottenuto l’autorizzazione a investire in oro nell’ambito di un programma pilota avviato nel 2025. Parallelamente, in India anche alcuni fondi pensione hanno ricevuto maggiore flessibilità nell’accesso agli ETF legati ai metalli preziosi. Questi sviluppi hanno contribuito ad ampliare la base degli investitori e potrebbero continuare a sostenere la domanda nel medio periodo.
Le prime allocazioni effettuate da questi nuovi investitori potrebbero aver fornito un contributo importante al rialzo delle quotazioni registrato negli ultimi anni. Anche se gli acquisti futuri dovessero risultare meno consistenti rispetto alla fase iniziale, l’ampliamento della platea degli investitori rappresenta comunque un fattore positivo per le prospettive del mercato dell’oro.
Tether emerge come nuovo protagonista del mercato
Tra gli acquirenti istituzionali più rilevanti compare anche Tether, la società emittente della stablecoin USDT.
Le stime indicano che nel corso del 2025 e del 2026 la società abbia effettuato acquisti di oro tali da renderla comparabile, per dimensioni, ad alcune delle principali banche centrali considerate singolarmente. Pur mostrando una lieve moderazione rispetto ai massimi registrati nella seconda metà del 2025, gli acquisti destinati alle riserve di Tether continuano a rappresentare una fonte significativa di domanda.
La crescita delle riserve della società e l’evoluzione del mercato delle criptovalute potrebbero quindi continuare a influenzare indirettamente anche il mercato dell’oro nei prossimi anni.
Le banche centrali continuano a sostenere il mercato
Un altro pilastro della domanda resta rappresentato dalle banche centrali. Dal 2022 gli acquisti ufficiali di oro hanno registrato un deciso incremento, alimentato dalla ricerca di una maggiore diversificazione delle riserve valutarie e dalle trasformazioni geopolitiche emerse negli ultimi anni.
La Cina continua a figurare tra gli acquirenti più attivi, mentre la Polonia ha ulteriormente incrementato la propria esposizione al metallo prezioso. Sebbene la trasparenza del mercato non consenta di misurare con precisione tutti i flussi effettivi, l’orientamento generale delle banche centrali rimane favorevole all’accumulo di oro.
Anche nei casi in cui alcune autorità monetarie abbiano ridotto temporaneamente le proprie riserve, come accaduto in Russia o in Turchia, tali operazioni vengono interpretate più come esigenze di gestione della liquidità che come un cambiamento strutturale dell’interesse verso il metallo giallo.
Outlook e Previsioni per il prezzo dell’oro: obiettivo 4800 dollari entro il terzo trimestre del 2027
Nello scenario centrale elaborato da WisdomTree, il dollaro statunitense dovrebbe deprezzarsi e i rendimenti nominali dei titoli di Stato USA dovrebbero scendere. Contestualmente, l’inflazione dovrebbe continuare a normalizzarsi.
Incorporando queste ipotesi nel proprio modello, insieme a un posizionamento speculativo considerato prudente, WisdomTree ottiene una stima del prezzo dell’oro pari a circa 4789 dollari l’oncia entro il terzo trimestre del 2027.
Si tratta di uno scenario che non include eventi straordinari. In caso di deterioramento della fiducia nelle finanze pubbliche o di un aumento delle preoccupazioni sulla sostenibilità del debito globale, l’interesse verso gli asset rifugio potrebbe rafforzarsi ulteriormente.
Il rischio da monitorare: la sostenibilità del debito pubblico
Tra i temi più rilevanti figura quello della cosiddetta “dominanza fiscale“, una situazione in cui l’elevato fabbisogno di finanziamento degli Stati finisce per limitare i margini di manovra delle banche centrali.
In uno scenario simile, i mercati potrebbero iniziare a richiedere rendimenti più elevati per compensare il rischio di inflazione futura e il deterioramento della disciplina fiscale. Sebbene rendimenti più alti tendano tradizionalmente a penalizzare l’oro, il timore di una perdita di potere d’acquisto delle valute potrebbe contemporaneamente aumentare la domanda di beni rifugio.
Proprio questo equilibrio tra politica monetaria, sostenibilità del debito e ricerca di protezione patrimoniale rappresenta uno dei fattori che potrebbero continuare a sostenere l’interesse per l’oro nei prossimi anni.
L’analisi qui riportata non rappresenta in alcun modo sollecito all’investimento o consulenza finanziaria. L’investimento in oro, argento e altri strumenti finanziari comporta significativi rischi di perdita del capitale.