







Focus sulle azioni Ferrari – Anche le azioni delle società specializzate nel segmento delle supercar hanno risentito delle tensioni geopolitiche in Ucraina e Medio Oriente. Una quota della clientela di riferimento, costituita da individui particolarmente facoltosi, proviene infatti da regioni coinvolte nei conflitti, con ripercussioni sui risultati operativi e sulle quotazioni. Nonostante il clima di incertezza che caratterizza i mercati, le azioni Ferrari mostrano una performance year-to-date superiore al 10%, confermando una dinamica positiva anche nell’ultimo mese, con un rialzo superiore al 5%.
In questo articolo esamineremo i risultati del terzo trimestre 2026 di Ferrari, approfondendo i principali fattori che li hanno determinati e le potenziali ripercussioni sull’andamento del titolo in Borsa nei prossimi 12 mesi.
Le azioni Ferrari hanno reagito bene dopo i risultati
I conti trimestrali presentati dalla casa di Maranello hanno convinto gli investitori, sostenendo il rialzo delle azioni Ferrari nelle contrattazioni successive alla pubblicazione. Nel dettaglio, la società ha registrato ricavi in crescita del 7%, un utile netto aumentato del 13% e un miglioramento della marginalità operativa. A distinguere questi risultati è soprattutto la capacità di generare maggiore valore senza aumentare le consegne, leggermente inferiori rispetto al Q3 2025, grazie a un mix di modelli più remunerativo e al crescente contributo delle personalizzazioni.
Ferrari – Principali risultati economico-finanziari Q3 2026
| Indicatore | Q3 2026 | Q3 2025 | Variazione |
| Ricavi netti | 1.896 mln € | 1.766 mln € | +7,4% |
| – Auto e ricambi | 1.586 mln € | 1.479 mln € | +7,2% |
| – Altri ricavi | 310 mln € | 287 mln € | +8,0% |
| EBITDA | 753 mln € | 670 mln € | +12,4% |
| EBITDA margin | 39,7% | 37,9% | +1,8 p.p. |
| EBIT | 563 mln € | 503 mln € | +11,9% |
| EBIT margin | 29,7% | 28,4% | +1,3 p.p. |
| Utile netto | 431 mln € | 382 mln € | +12,8% |
| EPS diluito | 2,44 € | 2,14 € | +14,0% |
| Free cash flow industriale | 567 mln € | 396 mln € | +43,2% |
| Vetture consegnate | 3.368 | 3.401 | −1,0% |
Tra i dati più significativi emerge la capacità di Ferrari di aumentare i ricavi netti nonostante la flessione delle consegne, grazie al maggiore contributo dei modelli di fascia alta, tra cui spicca la Ferrari F80. Questa supercar a tiratura limitata favorisce la crescita del fatturato e della marginalità, grazie al posizionamento nel segmento più esclusivo della gamma.
Inoltre, EBITDA ed EBIT registrano una crescita percentuale superiore a quella dei ricavi, evidenziando un ulteriore rafforzamento della redditività operativa, sostenuto dal mix di vendita. L’EPS diluito aumenta del 14% rispetto allo stesso trimestre del 2025, beneficiando anche del programma di buyback attraverso il quale la società ha riacquistato azioni proprie per complessivi 173 milioni di euro nel Q3 2026.
Le consegne minori nell’area cinese non frenano le azioni Ferrari
La distribuzione geografica delle consegne evidenzia dinamiche meritevoli di attenzione nell’analisi dei risultati. Nell’area Europa, Medio Oriente e Africa i volumi sono cresciuti del 2,6%, raggiungendo 1.487 vetture consegnate. Nelle Americhe la crescita è risultata più contenuta, attestandosi allo 0,5% con 1.050 unità, mentre nel resto dell’Asia-Pacifico si è registrato un aumento sostenuto (+4,4%, pari a 688 vetture consegnate).
| Mercato | Consegne Q3 2026 | Consegne Q3 2025 | Variazione annua |
| Europa, Medio Oriente e Africa | 1.487 | 1.449 | +2,6% |
| Americhe | 1.050 | 5 | +0,5% |
| Cina, Hong Kong e Taiwan | 143 | (105) | −42,3% |
| Resto dell’Asia-Pacifico | 688 | 29 | +4,4% |
Particolarmente significativa è la contrazione delle consegne in Cina, Hong Kong e Taiwan, diminuite del 42,3%, fino a 143 vetture complessive nel trimestre. Nonostante la marcata flessione percentuale, la crescita registrata negli altri mercati ha compensato il calo dell’area cinese, sostenendo così i risultati complessivi illustrati nei paragrafi precedenti.
Ferrari rivede la guidance al rialzo
Le azioni Ferrari hanno trovato ulteriore sostegno nell’annuncio della nuova guidance 2026 da parte del management. Le previsioni per l’esercizio in corso sono state aggiornate al rialzo, indicando ricavi intorno a 7,65 miliardi di euro, un EBITDA di circa 3 miliardi, un EBIT di 2,285 miliardi e un utile diluito per azione pari a 9,85 euro.
| Indicatore | Guidance precedente | Guidance aggiornata |
| Ricavi netti | ~ 7,60 mld € | ~ 7,65 mld € |
| EBITDA adjusted | ≥ 2,97 mld € | ≥ 3,00 mld € |
| EBITDA margin adjusted | ≥ 39,0% | ≥ 39,2% |
| EBIT adjusted | ≥ 2,260 mld € | ≥ 2,285 mld € |
| EBIT margin adjusted | ≥ 29,5% | ≥ 29,8% |
| EPS diluito adjusted | ≥ 9,68 € | ≥ 9,85 € |
| Free cash flow industriale | ≥ 1,55 mld € | Fino a 1,65 mld € |
Il miglioramento delle stime per l’esercizio 2026 deriva principalmente da tre elementi:
- Personalizzazioni oltre le aspettative: la crescente richiesta di allestimenti esclusivi aumenta il prezzo medio delle vetture e rafforza i margini.
- Effetto cambi meno penalizzante: Ferrari prevede un impatto negativo delle oscillazioni valutarie più contenuto rispetto alle stime iniziali, considerando le coperture.
- Risultati in Formula 1: la guidance aggiornata presuppone il secondo posto nel Campionato mondiale, con possibili riflessi positivi sui proventi commerciali.
Prospettive Ferrari nei prossimi 12 mesi

Nei prossimi 12 mesi Ferrari potrebbe mantenere un ritmo di crescita a una cifra, sostenuto soprattutto dai prezzi e dal mix anziché dai volumi. La guidance 2026 aggiornata suggerisce ricavi nel Q4 per circa 1.968 milioni di euro, superiori al consensus di 1.946 milioni.
In presenza di consegne sostanzialmente stabili, lo sviluppo dipenderà dalle personalizzazioni e dalle special series, passate dal 13% del primo semestre al 22% delle consegne. Il backlog degli ordini della casa di Maranello arriva inoltre fino al 2028, offrendo maggiore visibilità sulle prospettive future.
Secondo il consenso riportato da MarketScreener, per il FY 2027 sono attesi ricavi di 8,26 miliardi di euro e un utile per azione vicino a 11,00 euro. Queste proiezioni indicano una crescita del fatturato intorno all’8%, un EBITDA margin inferiore al 40% e un EBIT margin del 30%. La capacità di generare cassa rimane robusta, sebbene l’FCF industriale 2026, previsto a 1,65 miliardi di euro, benefici di acconti che richiedono un aggiustamento nelle valutazioni per il 2027. Tra i rischi figurano l’apprezzamento dell’euro, la tenuta del mix, il ridimensionamento del contributo delle Special Series, gli oneri legati ai nuovi modelli e le tensioni geopolitiche in Medio Oriente.
Analisi tecnica azioni Ferrari

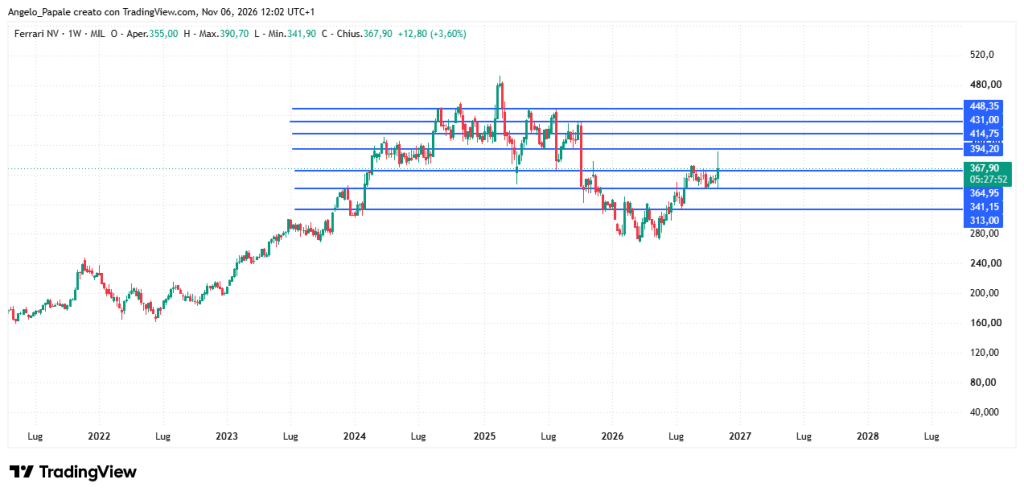
La tendenza rialzista avviata nel 2022 ha raggiunto l’apice nel febbraio 2025, quando il titolo ha segnato un massimo a 492,80 euro. È seguita una fase ribassista, interpretabile come correzione dopo la forte crescita del periodo 2022/25, che ha spinto le quotazioni fino a 275 euro. In quest’area le azioni Ferrari hanno costruito una base di supporto, dalla quale è partito un recupero. Il movimento si è fermato a 373 euro, lasciando spazio a prese di profitto. Dopo il rimbalzo da 341 euro, il titolo è tornato sopra i 370 euro, confermando l’attuale fase di ripresa.
Qualora i prezzi non riuscissero a mantenersi sopra questi livelli, le quotazioni potrebbero entrare in una fase laterale compresa tra 341 e 373 euro. Un segnale di ripresa rialzista arriverebbe invece dal superamento del limite superiore di questo intervallo, aprendo la strada a un possibile obiettivo intermedio di 394 euro. Al contrario, un eventuale deterioramento dello scenario macroeconomico potrebbe favorire la violazione del supporto inferiore del range, aumentando il rischio concreto di una discesa verso il successivo importante livello tecnico situato a 313 euro.
Approfondimenti su Borsa e azioni italiane
Ecco di seguito altri link per consultare altre analisi su azioni italiane:
- FTSE MIB ottobre: energia protagonista, tecnologia sotto pressione
- Azioni Monte dei Paschi di Siena – Analisi e Previsioni
- Azioni Banca Intesa Sanpaolo – Analisi e Previsioni
- Azioni Enel: rally verso i 10 euro alla vigilia dei conti
Il presente articolo è redatto a fine informativo e non rappresenta in alcun modo sollecito all’investimento in borsa. L’investimento con azioni e certificati espone l’investitore a un rischio sostanziale di perdita del capitale investito.