







Non sempre per ottenere un rendimento è necessario che i sottostanti registrino forti rialzi. È proprio da questa considerazione che nasce l’interesse verso i certificati di investimento, strumenti che consentono di trasformare la volatilità dei mercati in una possibile fonte di rendimento attraverso cedole periodiche e meccanismi di protezione condizionata. Una caratteristica particolarmente interessante in presenza di titoli come Stellantis, che negli ultimi anni ha attraversato una profonda correzione in Borsa e continua a confrontarsi con le difficoltà del settore automotive.
Tra le emissioni attualmente negoziate sul mercato secondario figura il certificato di Citigroup (ISIN XS3127846965), scritto su BPER Banca, Saipem, Amplifon e Stellantis e attualmente quotato intorno a 960 euro, sotto il valore nominale di 1000 euro.
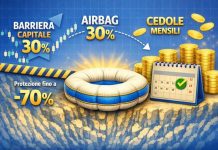
Lo strumento offre cedole mensili lorde condizionate dello 0,9167%, pari a un rendimento annuo cedolare lordo dell’11%, e integra una struttura difensiva basata sulla presenza dell’airbag al 30%, meccanismo che attenua le perdite nel caso in cui il sottostante con la performance peggiore scenda sotto la barriera a scadenza.
La quotazione sotto la pari rappresenta un elemento interessante per i nuovi investitori: oltre alle cedole calcolate sul valore nominale, negli scenari favorevoli è infatti possibile beneficiare anche del recupero del prezzo verso i 1000 euro previsti in caso di rimborso del certificato, alzando quindi il rendimento potenziale del prodotto. Il prezzo sconta soprattutto la debolezza di Stellantis, oggi worst-of del paniere, ma mostra anche come il mercato consideri ancora significativo il cuscinetto di protezione offerto dall’airbag, che mantiene la barriera capitale ben lontana dai livelli attuali del sottostante più debole.
I quattro sottostanti del paniere
Il certificato Citigroup è costruito su un basket composto da quattro società italiane a grande capitalizzazione (Big Cap) attive in settori differenti dell’economia: bancario, energetico, salute e automotive. Una diversificazione che consente di ridurre la dipendenza dall’andamento di un singolo comparto.
BPER Banca è uno dei principali gruppi bancari italiani e beneficia dell’attuale fase di consolidamento del sistema creditizio nazionale. Negli ultimi trimestri il settore bancario ha continuato a mostrare una buona redditività grazie ai margini generati dall’attività tradizionale e alla solidità patrimoniale degli istituti. Tra le notizie più recenti, BPER ha completato con successo una raccolta da 500 milioni di euro sul mercato obbligazionario, registrando richieste per oltre 4 miliardi di euro. Il gruppo ha inoltre confermato la distribuzione di un dividendo intermedio agli azionisti.
Saipem opera nei servizi di ingegneria per il settore energetico e nelle infrastrutture offshore. Negli ultimi anni la società ha rafforzato il proprio posizionamento sia nei progetti legati agli idrocarburi sia nelle attività connesse alla transizione energetica. Recentemente il gruppo ha ottenuto nuovi contratti offshore in Egitto e Suriname, confermando il buon andamento commerciale e la capacità di alimentare il portafoglio ordini con nuove commesse internazionali.
Amplifon è leader mondiale nelle soluzioni per l’udito e rappresenta il componente più difensivo del paniere. L’attività beneficia di trend strutturali favorevoli, legati all’invecchiamento della popolazione e alla crescente attenzione verso la salute uditiva. Negli ultimi aggiornamenti finanziari la società ha confermato le proprie prospettive di crescita, sostenuta dall’espansione internazionale e dal miglioramento della redditività operativa.
Stellantis è uno dei maggiori produttori automobilistici mondiali e controlla marchi come Fiat, Jeep, Peugeot, Opel, Alfa Romeo e Maserati. Si tratta del titolo che attualmente registra la performance peggiore del basket e che rappresenta quindi il worst of del certificato dopo la discesa delle azioni Stellantis degli ultimi mesi.
I livelli chiave nel certificato ISIN XS3127846965
Sottostante | Livello iniziale | Barriera cedolare (50%) | Barriera capitale/airbag (30%) | Valore attuale (18/11) | Performance |
| BPER Banca (IT0000066123) | 14,410 € | 7,205 € | 4,323 € | 12,824 € | -11,01% |
| Saipem (IT0005495657) | 4,363 € | 2,1815 € | 1,3089 € | 4,040 € | -7,40% |
| Amplifon (IT0004056880) | 11,550 € | 5,775 € | 3,465 € | 11,510 € | -0,35% |
| Stellantis (NL00150001Q9) | 4,6715 € | 2,3358 € | 1,4015 € | 3,283 € | -29,72% |
* Prezzi di chiusura del 18/11
Come evidenziato, tre dei quattro componenti del basket presentano ribassi relativamente contenuti rispetto ai livelli iniziali. La situazione è diversa per Stellantis, che con una flessione che supera il 29% determina attualmente la performance del certificato in qualità di sottostante peggiore.
Stellantis resta il titolo da monitorare
Negli ultimi due anni e mezzo Stellantis è stata una delle società più penalizzate del listino italiano. Dai massimi superiori a 27 euro raggiunti all’inizio del 2024, il titolo è progressivamente sceso fino agli attuali livelli prossimi ai 3 euro, con una perdita superiore all’80% e una drastica riduzione della capitalizzazione di mercato.

Le ragioni del ribasso sono molteplici. Il gruppo ha dovuto affrontare il rallentamento del mercato automobilistico tradizionale, le difficoltà della transizione verso l’elettrico e una fase particolarmente complessa negli Stati Uniti, dove l’accumulo di veicoli invenduti ha pesato sui risultati operativi. A questo si sono aggiunti importanti oneri straordinari, la revisione di alcuni piani industriali e la sospensione del dividendo per preservare la liquidità.
Le difficoltà hanno favorito anche un incremento delle posizioni ribassiste da parte degli investitori istituzionali, contribuendo a mantenere elevata la pressione sul titolo.
Nonostante questo scenario, il certificato continua a presentare un margine significativo rispetto alle barriere. Per Stellantis, infatti, la barriera cedolare del 50% è posta a circa 2,34 euro, mentre la barriera capitale con airbag del 30% si trova a circa 1,40 euro.
Con una quotazione attuale di 3,283 euro, il titolo rimane quindi ancora ben al di sopra di entrambe le soglie. In particolare, rispetto alla barriera airbag il margine residuo supera il 57%, mentre la distanza dalla barriera cedolare è di circa il 40%.
Si tratta di un aspetto particolarmente interessante perché evidenzia una delle principali differenze rispetto all’investimento diretto in azioni. Pur essendo il titolo peggiore del paniere e nonostante il forte ribasso accumulato negli ultimi anni, Stellantis si trova ancora lontana dai livelli che metterebbero sotto pressione la struttura del certificato. In altre parole, non è necessario che il titolo recuperi le perdite subite negli ultimi anni: per continuare a generare cedole è sufficiente che rimanga sopra la barriera del 50%, mentre per mantenere la protezione del capitale a scadenza è sufficiente che il worst of non perda oltre il 70% rispetto al livello iniziale, rimanendo quindi al di sopra della barriera airbag del 30%.
L’airbag al 30% è la caratteristica che distingue il certificato
La caratteristica più interessante del certificato Citigroup è rappresentata dal meccanismo Airbag, particolarmente utile in una fase di mercato caratterizzata da elevata volatilità e da movimenti molto differenti tra i singoli titoli del paniere.
Come mostrato dal caso Stellantis, anche società di grandi dimensioni possono attraversare periodi di forte difficoltà, con ribassi che in pochi anni possono superare il 70-80%. Per questo motivo, oltre al livello delle cedole, diventa fondamentale valutare quali strumenti di protezione siano presenti all’interno della struttura.
Il certificato prevede una barriera capitale e airbag al 30% dei valori iniziali, consentendo quindi una protezione condizionata fino a ribassi del 70% del sottostante con la performance peggiore.
Alla scadenza possono verificarsi due scenari:
- Worst of sopra la barriera del 30%: il certificato rimborsa integralmente il valore nominale di 1.000 euro;
- Worst of sotto la barriera del 30%: entra in funzione il meccanismo Airbag, che attenua l’impatto della perdita sul rimborso finale.
In questo secondo caso il rimborso viene determinato dalla formula:
(% finale del worst of / 30%) × 1.000 euro
Per esempio, ipotizzando che alla scadenza il peggior sottostante valga il 20% del proprio valore iniziale, il certificato rimborserebbe:
(20% / 30%) × 1.000 = 666,67 euro
Senza la presenza dell’Airbag, invece, il rimborso sarebbe pari a soli 200 euro, replicando integralmente la perdita dell’80% registrata dal sottostante.
| Performance del worst of | Rimborso con Airbag 30% | Rimborso senza Airbag |
| -60% | 1.000 € | 1.000 € |
| -69% | 1.000 € | 1.000 € |
| -70,01% | 999,67 € | 299,90 € |
| -80% | 666,67 € | 200,00 € |
| -90% | 333,33 € | 100,00 € |
La tabella mostra come il beneficio dell’Airbag emerga soprattutto negli scenari più negativi. Fino a una perdita del 70% del worst of, il certificato continua infatti a rimborsare integralmente il nominale. Oltre tale soglia, la struttura inizia a partecipare alla discesa del sottostante, ma in misura decisamente più contenuta rispetto a un’esposizione diretta.

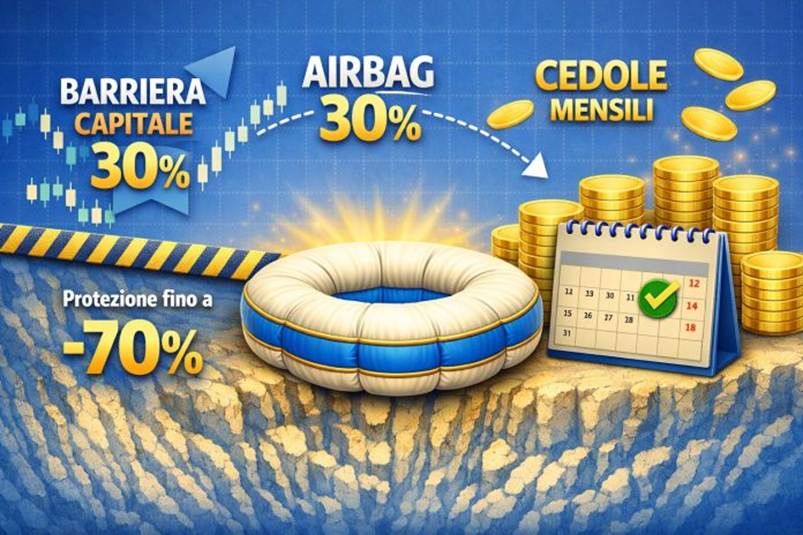
Questo aspetto appare particolarmente rilevante osservando l’attuale situazione del paniere. Pur essendo il titolo più debole del basket, Stellantis quota oggi a 3,325 euro, ancora ben al di sopra della barriera Airbag posta a circa 1,40 euro. Il titolo dispone quindi di un ampio margine prima di raggiungere la soglia che metterebbe a rischio il rimborso integrale del capitale a scadenza.
Anche nell’ipotesi di un ulteriore deterioramento dello scenario e di una discesa sotto la barriera, l’airbag continuerebbe comunque a svolgere la propria funzione.
In questo caso l’investitore non replicherebbe integralmente la perdita del sottostante peggiore, ma beneficerebbe di un meccanismo capace di attenuare significativamente l’impatto dei ribassi più estremi. Una differenza sostanziale rispetto all’acquisto diretto dell’azione, dove ogni ulteriore calo si riflette interamente sul capitale investito.
Cedole mensili, effetto memoria e possibilità di autocall
Oltre al meccanismo Airbag, il certificato Citigroup integra una serie di caratteristiche che contribuiscono a migliorarne il profilo rischio-rendimento.
Lo strumento prevede infatti una cedola mensile condizionata dello 0,9167%, pari a un rendimento annuo lordo dell’11%. Per ottenere il pagamento è necessario che, alle date di osservazione mensili, tutti i sottostanti quotino almeno al 50% del rispettivo valore iniziale, livello che coincide con la barriera cedolare.
Attualmente tutti e quattro i titoli del paniere si trovano al di sopra di questa soglia. Anche Stellantis, il sottostante con la performance peggiore, quota a circa 3,325 euro rispetto a una barriera cedolare situata a 2,34 euro, mantenendo quindi un margine ancora significativo.
La struttura prevede inoltre il cosiddetto effetto memoria. Se in una determinata data di osservazione non venissero soddisfatte le condizioni per il pagamento della cedola, l’importo non andrebbe definitivamente perso ma verrebbe accantonato. Le cedole non distribuite potrebbero quindi essere recuperate integralmente alla prima data utile in cui tutti i sottostanti tornassero sopra la barriera cedolare.
A partire da marzo 2027, il certificato incorpora anche il meccanismo di autocall, ovvero il rimborso anticipato automatico. In corrispondenza delle date di osservazione previste, il prodotto sarà richiamato da Citigroup qualora tutti i sottostanti quotino almeno al 100% dei valori iniziali.
In caso di autocall, l’investitore riceverebbe il valore nominale di 1000 euro, insieme alle eventuali cedole maturate e non ancora corrisposte grazie all’effetto memoria. Considerando che il certificato quota attualmente intorno a 960 euro, un eventuale rimborso anticipato consentirebbe inoltre di beneficiare di un potenziale guadagno aggiuntivo in conto capitale derivante dall’acquisto sotto la pari.
La combinazione tra cedole mensili, effetto memoria delle cedole non pagate, possibilità di rimborso anticipato e protezione airbag rende quindi il certificato una soluzione che punta a generare rendimento anche in contesti di mercato non particolarmente favorevoli, purché i sottostanti mantengano una distanza sufficiente dalle rispettive barriere.
Caratteristiche principali
- Nome del prodotto: Autocallable Worst-of Phoenix Note
- ISIN: XS3127846965
- Emittente: Citigroup Global Markets Limited
- Mercato di quotazione: EuroTLX
- Data di emissione: 8 settembre 2026
- Data di scadenza: 16 settembre 2030
- Tipo di capitale: Condizionatamente protetto
- Tipo di certificato: Autocallable con memoria, barriera worst-of ed airbag 30%
- Azioni sottostanti: Amplifon, BPER Banca, Saipem e Stellantis
- Barriera capitale: 30%
- Barriera cedolare: 50%
- Premi mensili: 0,9167% (rendimento lordo)
- Valore nominale: 1000 €
Messaggio promozionale con finalità di marketing – I certificati sono prodotti complessi. Il capitale investito è a rischio. Tutti i rendimenti indicati sono lordi, con tassazione al 26%. Verificare di aver compreso il funzionamento dei certificati e i rischi associati all’investimento e visionato kid e prospetto informativo. Ricordiamo anche che con i certificates l’investitore è esposto al rischio emittente. Le cedole sono condizionate, nel caso in cui uno o più sottostanti si trovassero sotto barriera i premi non saranno pagati. Prima di investire visionare il prospetto informativo.