




Borse, perché i mercati stanno crollando?
La crisi dei tecnologici riaccende i timori di una bolla sull’intelligenza artificiale. Dopo mesi di rialzi e valutazioni sempre più ambiziose, Wall Street affronta una brusca correzione che si estende anche ai listini europei. A finire sotto pressione è soprattutto il mondo tecnologico, in particolare semiconduttori, software e società legate all’intelligenza artificiale. Insomma, i protagonisti della salita degli ultimi mesi.
Gli investitori iniziano a interrogarsi sulla sostenibilità degli enormi investimenti nell’AI e sulla reale sostenibilità dei ricavi previsti. Nel mentre aumentano le preoccupazioni per le valutazioni raggiunte dai principali titoli tecnologici. Anche l’Europa e Piazza Affari accusano il colpo, ma con dinamiche differenti.
Wall Street perde terreno: il settore tecnologico guida le vendite
Le ultime sedute hanno riportato una forte dose di volatilità sui mercati azionari internazionali. Dopo una lunga fase caratterizzata dall’ottimismo per l’intelligenza artificiale e dalla crescita delle principali società tecnologiche americane, gli investitori stanno progressivamente riducendo l’esposizione ai comparti che avevano maggiormente beneficiato del rally degli ultimi mesi.
La seduta di venerdì 20 novembre ha rappresentato un passaggio particolarmente significativo. Il Nasdaq Composite ha perso il 5,3%, portandosi in territorio negativo da inizio 2026, mentre l’S&P 500 ha lasciato sul terreno il 3,7%, entrando ufficialmente in correzione rispetto ai massimi di ottobre. Anche il Dow Jones ha registrato una flessione significativa.
Come si vede dal grafico seguente il NASDAQ 100 nel giro di poche settimane è sceso da 31.000 a 25.000 punti. Non va però dimenticava la salita esponenziale degli anni precedenti

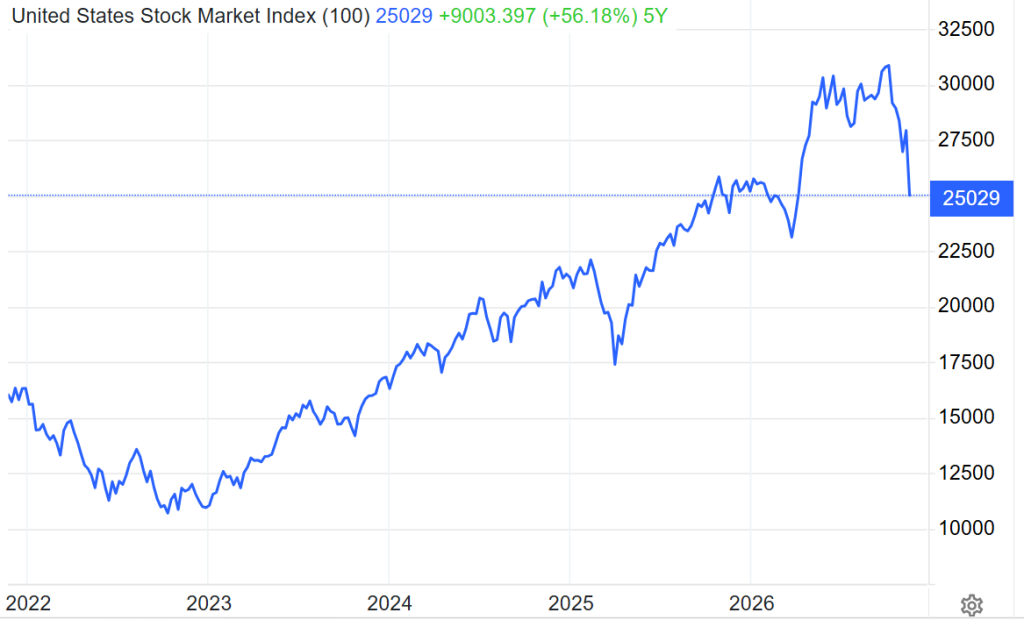
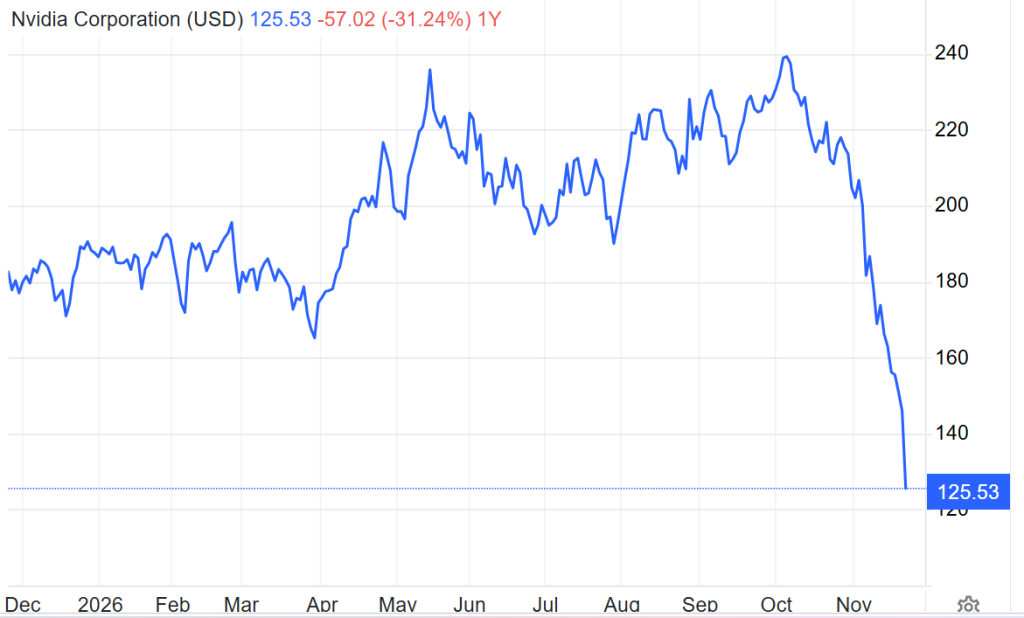
Il movimento non riguarda soltanto alcuni titoli speculativi, ma coinvolge una parte rilevante dell’industria tecnologica americana. Tra i ribassi più importanti si segnalano Nvidia, AMD, Micron e Broadcom, con perdite particolarmente pesanti nell’ultima settimana.
Il primo elemento da considerare è che il mercato tecnologico arrivava da una fase di rivalutazione molto intensa. Le aspettative sulla crescita dell’intelligenza artificiale avevano sostenuto multipli elevati, premiando soprattutto le aziende che producono semiconduttori, infrastrutture informatiche e servizi cloud.
Quando le aspettative diventano così elevate, tuttavia, anche risultati societari positivi possono non essere sufficienti a sostenere le quotazioni. Gli investitori non si limitano più a chiedersi se un’azienda stia crescendo, ma vogliono capire se riuscirà a crescere abbastanza da giustificare le valutazioni raggiunte.
Il nodo dell’intelligenza artificiale: investimenti enormi, ma quali saranno i ritorni?
La principale preoccupazione riguarda proprio la sostenibilità economica della rivoluzione dell’intelligenza artificiale. Gli investitori si chiedono se le valutazioni non siano gonfiate dopo il rally dell’ultimo anno.
Numeri alla mano, i grandi gruppi tecnologici stanno investendo decine e decine di miliardi di dollari nella costruzione di data center, nell’acquisto di processori avanzati, nello sviluppo di modelli linguistici e nell’espansione delle infrastrutture necessarie per supportare i nuovi servizi. Si tratta di investimenti che potrebbero trasformare profondamente l’economia mondiale, ma che richiedono capitali enormi e tempi di ritorno non necessariamente brevi.
Il mercato sta iniziando a distinguere tra la crescita dell’intelligenza artificiale come tecnologia e la capacità delle singole aziende di monetizzare concretamente questa crescita. Il fatto che la domanda di chip e infrastrutture sia elevata non significa automaticamente che tutti gli investimenti effettuati oggi produrranno rendimenti adeguati.

Intelligenza artificiale: una crescita sin qui troppo veloce?
È proprio questo il punto centrale della correzione in corso: non si mette necessariamente in discussione il futuro dell’intelligenza artificiale, ma la velocità con cui le aziende riusciranno a trasformare gli investimenti in profitti. E al tempo stesso la velocità della crescita azionaria in borsa, con timori di bolla dopo che numerosi titoli erano saliti esponenzialmente.
Anche la struttura finanziaria del settore merita attenzione. Secondo la recente analisi della Banca centrale europea, una parte crescente degli investimenti nell’intelligenza artificiale sta facendo ricorso a finanziamenti esterni, emissioni azionarie e debito. Questo elemento introduce ulteriori rischi, soprattutto se i tassi di interesse dovessero rimanere elevati per un arco temporale lungo.
Valutazioni troppo elevate e prese di beneficio
Un secondo elemento riguarda le valutazioni raggiunte dai principali titoli tecnologici. Negli ultimi anni le azioni di Nvidia sono diventate uno dei simboli della rivoluzione dell’intelligenza artificiale, mentre Microsoft, Alphabet, Amazon e Meta hanno beneficiato delle aspettative di crescita legate ai nuovi servizi digitali.
Queste società presentano caratteristiche differenti, ma condividono un’esposizione significativa al tema dell’AI. Il problema è che una parte importante della crescita futura era già incorporata nei prezzi. Quando un titolo viene valutato sulla base di prospettive molto ambiziose, anche una piccola delusione può provocare una reazione negativa particolarmente intensa.
Inoltre, la concentrazione degli investimenti su un numero ristretto di società ha aumentato la vulnerabilità degli indici americani. Il Nasdaq e, in misura differente, anche l’S&P 500 sono diventati particolarmente sensibili all’andamento di pochi grandi gruppi tecnologici.
La correzione di questi titoli finisce quindi per trascinare verso il basso anche gli indici generali, indipendentemente dalla situazione delle altre componenti dell’economia americana.
Tassi di interesse, obbligazioni e scenario macroeconomico
Un altro fattore da monitorare è rappresentato dall’andamento dei rendimenti obbligazionari. Le azioni tecnologiche, soprattutto quelle caratterizzate da valutazioni elevate e da profitti attesi nel lungo periodo, sono particolarmente sensibili al costo del denaro.
Quando i rendimenti obbligazionari salgono, gli investitori possono richiedere un premio maggiore per assumersi il rischio azionario. Inoltre, il valore attuale degli utili attesi negli anni successivi tende a diminuire.
Il quadro macroeconomico internazionale presenta anche altre criticità. Le tensioni geopolitiche in Medio Oriente, le preoccupazioni sull’inflazione energetica e l’incertezza sulle future decisioni delle banche centrali contribuiscono a rendere più complesso lo scenario.
La Banca centrale europea ha recentemente evidenziato proprio l’interazione tra rischio geopolitico, rendimenti obbligazionari e valutazioni delle società legate all’intelligenza artificiale.
Non è quindi soltanto una questione tecnologica: il mercato sta rivalutando contemporaneamente il costo del capitale, la sostenibilità degli investimenti e le prospettive di crescita.
Anthropic e il possibile cambio di narrativa sull’AI
Tra gli elementi che hanno accompagnato le ultime sedute c’è anche la quotazione di Anthropic tramite IPO, una delle principali società attive nello sviluppo di modelli di intelligenza artificiale. L’IPO, particolarmente attesa dal mercato, non è riuscita a sostenere – se non per qualche ora – il comparto. Dopo l’esordio, le azioni hanno registrato una significativa debolezza, alimentando ulteriormente i dubbi degli investitori sulle valutazioni attribuite alle società del settore.
Il paradosso è evidente: proprio mentre una delle aziende più importanti dell’intelligenza artificiale arriva sul mercato azionario, gli investitori iniziano a ridurre la propria esposizione al tema. Questo non significa necessariamente che l’AI sia destinata a deludere le aspettative di lungo periodo. Piuttosto, il mercato potrebbe trovarsi davanti a una fase di selezione, nella quale saranno premiate le società capaci di dimostrare una reale redditività degli investimenti.
È l’inizio di un mercato ribassista?
La domanda che molti investitori si pongono è se siamo davanti a una semplice correzione oppure all’inizio di una fase ribassista più prolungata.
Per il momento è opportuno distinguere i due fenomeni. Una correzione del 10% dai massimi rappresenta un movimento fisiologico anche all’interno di un mercato rialzista. Diverso sarebbe uno scenario caratterizzato da un deterioramento generalizzato degli utili aziendali, da una contrazione economica e da un progressivo peggioramento delle condizioni finanziarie.
Al momento, il principale fattore di debolezza appare concentrato sulle valutazioni e sulle aspettative del comparto tecnologico, anche se le vendite si stanno progressivamente estendendo ad altri settori.
Sarà importante osservare soprattutto tre elementi nelle prossime settimane:
- Risultati delle società tecnologiche: occorrerà verificare se la crescita degli utili sarà sufficiente a giustificare gli investimenti effettuati.
- Rendimenti obbligazionari: un eventuale aumento del costo del denaro potrebbe esercitare ulteriori pressioni sulle valutazioni azionarie.
- Ampiezza della correzione: se le vendite dovessero coinvolgere anche settori difensivi, banche e società industriali, il segnale diventerebbe più preoccupante.
Per gli investitori, questa fase richiede quindi maggiore selettività. I ribassi possono creare opportunità, ma non tutti i titoli che hanno perso molto sono necessariamente diventati convenienti.
Anche nel mondo dei certificati di investimento sarà importante prestare attenzione alla volatilità e alla distanza delle barriere. Le fasi di correzione possono infatti consentire di acquistare prodotti con rendimenti potenziali più interessanti, ma aumentano anche il rischio che i sottostanti raggiungano livelli critici.
FTSE MIB: Piazza Affari sotto pressione, ma quali sono i rischi per la Borsa italiana?
La correzione di Wall Street ha coinvolto anche Piazza Affari, che nell’ultima settimana ha registrato un deciso arretramento. Il FTSE MIB ha chiuso venerdì 20 novembre a 48.703,72 punti, con una flessione del 2,48% nella singola seduta e del 6,08% nell’arco della settimana. Nonostante il ribasso, l’indice mantiene un progresso dell’8,36% da inizio anno.


A pesare maggiormente sono stati i titoli tecnologici e industriali maggiormente esposti al ciclo degli investimenti nell’intelligenza artificiale. Le azioni STMicroelectronics ha perso il 10,78% nella seduta di venerdì, mentre Prysmian ha ceduto il 6,29%. Anche Technoprobe ha registrato una forte flessione. Si tratta di società che, con modalità differenti, sono coinvolte nelle filiere tecnologiche e infrastrutturali interessate dalla crescita dell’AI.
Le vendite hanno interessato anche il comparto bancario. UniCredit, Intesa Sanpaolo, BPER e Banco BPM hanno chiuso in territorio negativo, penalizzate sia dal clima generale di avversione al rischio sia da alcune preoccupazioni legate al quadro regolamentare e fiscale italiano.
Non sono mancati, tuttavia, alcuni segnali di maggiore resilienza. Italgas, Snam e Saipem hanno mostrato una migliore tenuta rispetto al listino generale, confermando come i settori energetici e infrastrutturali possano avere dinamiche differenti rispetto ai comparti tecnologici.
Un elemento interessante riguarda proprio la composizione del FTSE MIB. A differenza del Nasdaq, Piazza Affari presenta un’esposizione molto più contenuta alle società tecnologiche e una maggiore presenza di banche, assicurazioni, utilities ed energetici. Questo può contribuire a limitarne la vulnerabilità rispetto a una crisi concentrata sull’intelligenza artificiale, ma non la rende immune dalle vendite internazionali.
Per le prossime settimane sarà importante soprattutto capire se il ribasso rimarrà circoscritto al settore tecnologico oppure si estenderà al comparto bancario e alle società più legate al ciclo economico.
Il FTSE MIB conserva ancora un bilancio positivo da inizio anno, ma la correzione settimanale evidenzia un deterioramento del quadro di breve periodo. La tenuta dell’area dei 48.000 punti sarà uno degli elementi da monitorare. In prospettiva, Piazza Affari potrebbe beneficiare di una minore esposizione diretta alla componente più speculativa del rally sull’AI. Tuttavia, un eventuale peggioramento generalizzato del sentiment internazionale finirebbe inevitabilmente per coinvolgere anche il listino italiano.