









Negli ultimi anni il Tesoro ha lanciato numerose emissioni di Titoli di Stato destinate agli investitori retail, dal BTP Valore al BTP Valore Insieme, fino ai BTP indicizzati all’inflazione. Strumenti caratterizzati da meccanismi differenti in termini di cedole, premi fedeltà e modalità di calcolo del rendimento, ma accomunati dall’appartenenza alla grande famiglia dei BTP, al centro dell’attenzione anche per gli investitori professionali.
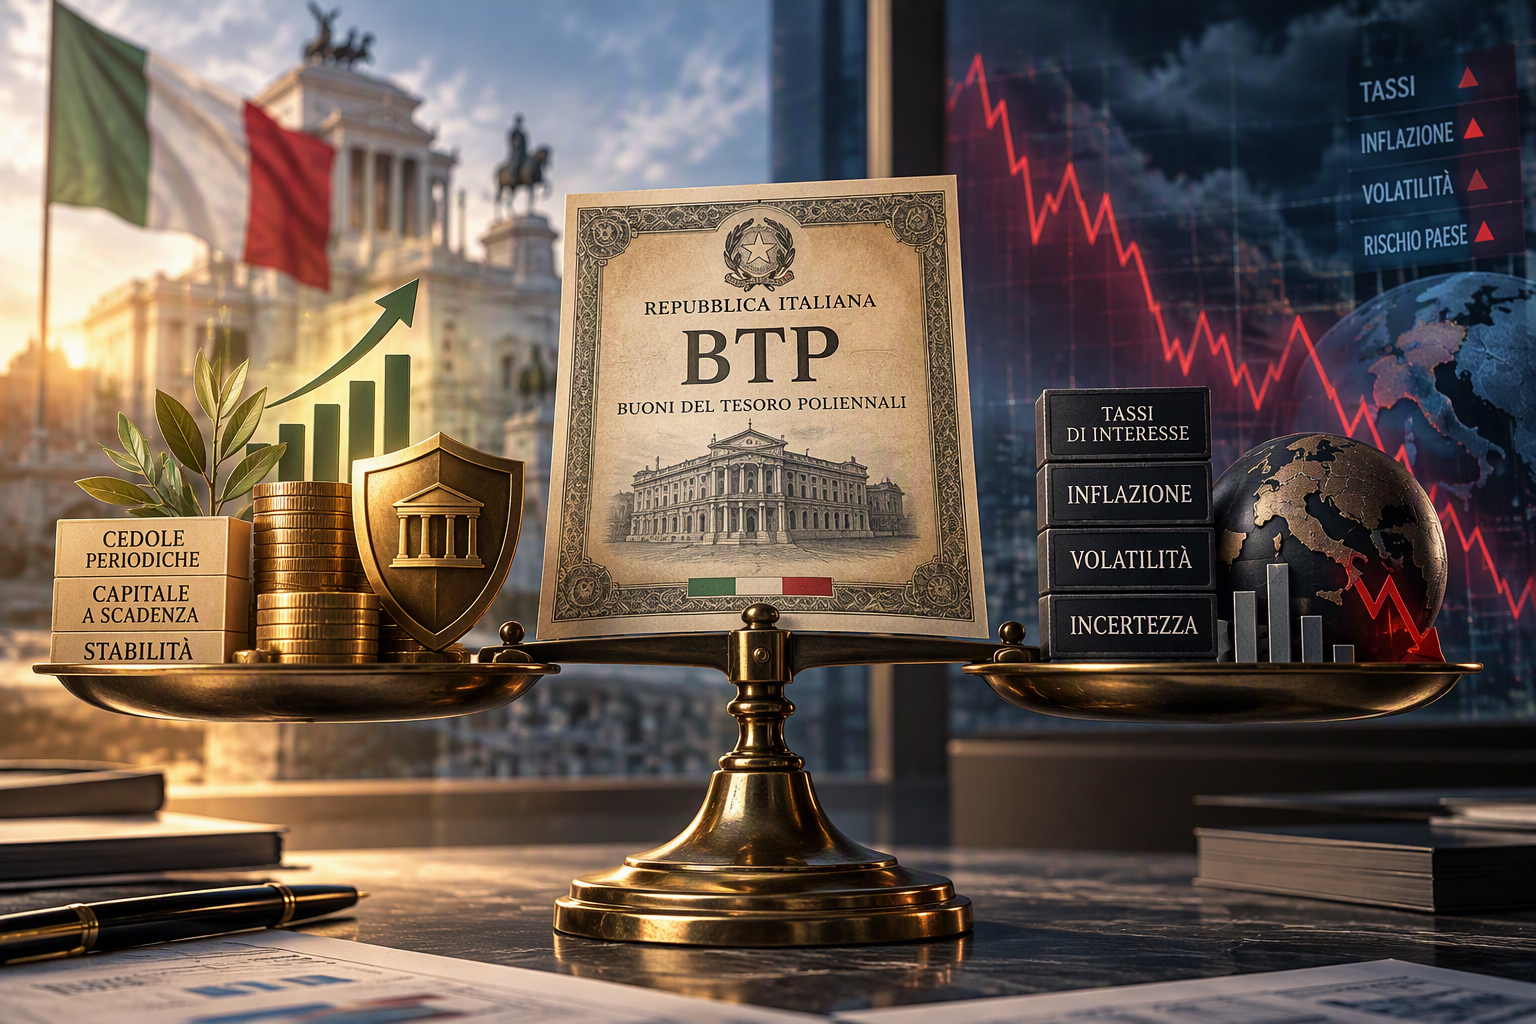
La popolarità di questi strumenti deriva dalla combinazione tra la solidità dell’emittente sovrano, la tassazione agevolata al 12,5% e rendimenti che continuano a rappresentare un punto di riferimento per molti risparmiatori. Tuttavia, prima di investire è importante comprendere non soltanto il funzionamento dei Buoni del Tesoro Poliennali, ma anche i principali fattori di rischio che possono influenzarne il valore e il rendimento nel tempo.
Che cos’è un BTP?
I BTP, acronimo di Buoni del Tesoro Poliennali, sono obbligazioni emesse dalla Repubblica Italiana per finanziare il debito pubblico. Acquistando un BTP, l’investitore presta una somma di denaro allo Stato, che si impegna a corrispondere gli interessi previsti e a rimborsare il capitale alla scadenza. La vita può essere anche lunga, come nel caso del BTP Matusalemme, quello con scadenza 2072, o anche nei vari BTP 2051, 2052 e 2054.
A seconda della tipologia, il rendimento può essere distribuito tramite cedole periodiche, come nel caso del BTP Valore, oppure concentrato in misura maggiore verso la scadenza, come avviene per altre strutture recentemente introdotte. Esistono inoltre titoli indicizzati all’inflazione, come i BTP Italia, che mirano a preservare nel tempo il potere d’acquisto dell’investimento.
I BTP sono davvero privi di rischio?
Quando si parla di Titoli di Stato, molti investitori tendono ad associare il concetto di sicurezza all’assenza di rischio. In realtà la situazione è più sfumata ed i rischi non mancano, soprattutto sulle lunghe scadenze. Sebbene il rimborso del capitale a scadenza sia garantito dallo Stato italiano, salvo eventi estremi legati alla solvibilità dell’emittente, il valore di mercato di un BTP può variare nel tempo anche in misura significativa. Ce lo hanno ricordato – se mai fosse necessario – i recenti deprezzamenti delle lunghe scadenze, con vari BTP scesi anche sotto i 60 a fronte di un valore nominale di 100.
Per questo motivo è importante distinguere tra chi acquista un titolo con l’obiettivo di mantenerlo fino alla scadenza e chi, invece, potrebbe trovarsi nella necessità o nella volontà di venderlo prima. Nel secondo caso entrano in gioco una serie di fattori che possono incidere sul risultato finale dell’investimento.
Il rischio tasso: come i tassi di interesse influenzano il valore di un BTP
Il principale fattore che influenza il prezzo di un BTP è l’andamento dei tassi di interesse.
Le obbligazioni già in circolazione competono infatti con le nuove emissioni presenti sul mercato. Se i tassi salgono e il Tesoro inizia a emettere nuovi titoli con rendimenti più elevati, i BTP esistenti diventano relativamente meno interessanti e il loro prezzo tende a diminuire. Per fare un esempio, un investitore che acquista un BTP a 100 potrebbe ritrovarsi a vedere il titolo quotare sotto la pari qualora, nel frattempo, le nuove emissioni iniziassero a offrire rendimenti più elevati.
Al contrario, in un contesto di tassi in discesa, i titoli già emessi con cedole più elevate possono aumentare di valore. Lo stesso titolo potrebbe quindi apprezzarsi e scambiare sopra il valore nominale, poiché gli investitori sarebbero disposti a pagare un prezzo maggiore per beneficiare di cedole più generose rispetto a quelle offerte dalle nuove emissioni.
Si tratta di una relazione inversa che rappresenta uno dei principi fondamentali del mercato obbligazionario: quando i rendimenti salgono, i prezzi scendono; quando i rendimenti scendono, i prezzi salgono.
Per l’investitore che mantiene il titolo fino alla scadenza, queste oscillazioni di prezzo assumono un’importanza relativa, poiché continuerà a ricevere le cedole previste e, salvo rischio emittente, il rimborso del valore nominale. Il discorso cambia invece per chi dovesse avere bisogno di liquidità prima della scadenza e fosse costretto a vendere il BTP sul mercato secondario: in quel caso il prezzo di vendita potrebbe essere inferiore a quello di acquisto, generando una perdita in conto capitale.
Il rischio emittente: cosa succede se peggiora la percezione dell’Italia?
Quando si acquista un BTP, il debitore è la Repubblica Italiana. Per questo motivo il rimborso del capitale e il pagamento delle cedole dipendono dalla capacità dello Stato di rispettare i propri impegni finanziari.


Sebbene uno scenario di insolvenza dell’Italia sia generalmente considerato remoto, il rischio emittente non è assolutamente pari a zero. Gli investitori valutano costantemente la solidità finanziaria del Paese e possono modificare nel tempo la propria percezione del rischio.
In linea generale, maggiore è il rischio percepito, maggiore è il rendimento richiesto dagli investitori. Se il mercato ritiene che prestare denaro all’Italia sia diventato più rischioso rispetto al passato, difficilmente sarà disposto a farlo alle stesse condizioni. A parità di rendimento, infatti, molti investitori tenderebbero a preferire i titoli di uno Stato percepito come più affidabile.
Per questo motivo viene spesso osservato lo spread BTP-Bund, ossia la differenza di rendimento tra i Titoli di Stato italiani e quelli tedeschi. Quando lo spread aumenta significa che il mercato richiede un rendimento maggiore per detenere debito italiano rispetto a quello della Germania, considerata uno degli emittenti più solidi dell’area euro.
Se ciò accade, i nuovi BTP verranno emessi a rendimenti più elevati. Si producono quindi effetti analoghi a quelli descritti nel rischio tasso, con possibili ripercussioni sulle quotazioni dei titoli già in circolazione. In questo caso, però, l’origine del fenomeno non risiede nelle decisioni delle banche centrali o nell’andamento dei tassi di mercato, ma nella percezione della solidità finanziaria dello Stato italiano.
Il rischio inflazione: quando il rendimento reale si riduce
Quando si investe in un BTP, è importante distinguere tra rendimento nominale e rendimento reale. Il primo è quello indicato dal titolo attraverso cedole e rimborso del capitale; il secondo tiene invece conto dell’andamento dei prezzi nell’economia.
Se nel tempo l’inflazione aumenta, il potere d’acquisto del capitale investito e degli interessi incassati tende a diminuire. In altre parole, pur ricevendo regolarmente cedole e rimborso finale, l’investitore potrebbe ritrovarsi con una somma che consente di acquistare meno beni e servizi rispetto al momento dell’investimento.
Facciamo un esempio semplificato: un BTP che offre un rendimento del 3% annuo può risultare interessante in un contesto di inflazione all’1%. Se però l’aumento dei prezzi dovesse attestarsi al 4%, il rendimento reale diventerebbe negativo, poiché il potere d’acquisto del capitale crescerebbe meno rapidamente rispetto al costo della vita.
Si tratta di un rischio spesso sottovalutato, perché non genera perdite immediate o visibili come una discesa del prezzo del titolo. Tuttavia, soprattutto sugli investimenti di lunga durata, un’inflazione persistentemente elevata può ridurre in modo significativo il valore reale delle somme incassate nel corso degli anni e del capitale rimborsato alla scadenza.
Per questo motivo, quando si valuta un BTP, non è sufficiente osservare il rendimento offerto, ma è opportuno confrontarlo anche con le aspettative di inflazione per l’orizzonte temporale dell’investimento.
Il rischio durata: non tutti i BTP reagiscono allo stesso modo
Quando si parla di BTP, si tende spesso a considerarli come un’unica categoria di strumenti. In realtà, la durata residua del titolo rappresenta uno degli elementi che più incidono sul suo profilo di rischio.
A parità di condizioni, un BTP con scadenza a 2 o 3 anni tende infatti a essere meno sensibile alle variazioni dei tassi di interesse rispetto a un titolo con scadenza a 15, 20 o 30 anni. In altre parole, due investitori possono acquistare entrambi Titoli di Stato italiani ma essere esposti a oscillazioni di prezzo molto differenti.
Questo concetto è strettamente legato alla duration, un indicatore che misura la sensibilità di un’obbligazione ai movimenti dei tassi di interesse. Maggiore è la duration, maggiore sarà la variazione del prezzo del titolo a fronte di una variazione dei rendimenti di mercato.
In termini pratici, un aumento dei tassi dell’1% potrebbe avere un impatto relativamente contenuto su un BTP in scadenza tra pochi anni, mentre potrebbe generare variazioni molto più ampie su un titolo con una scadenza molto lontana nel tempo. Allo stesso modo, in uno scenario di riduzione dei tassi, i BTP a lunga durata tendono a beneficiare maggiormente del rialzo dei prezzi.
Per questo motivo, prima di valutare il rendimento offerto da un BTP, è opportuno considerare anche l’orizzonte temporale dell’investimento. In generale, titoli con scadenze più lunghe offrono solitamente rendimenti superiori, ma espongono l’investitore a una maggiore volatilità nel corso della loro vita.
Il rischio di reinvestimento: le cedole future potrebbero rendere meno
Quando si acquista un BTP che paga cedole periodiche, una parte del rendimento viene incassata durante la vita del titolo e non soltanto alla scadenza.
L’investitore non è obbligato a reinvestire queste somme: può spenderle, mantenerle liquide sul conto oppure investirle nuovamente. Tuttavia, chi non necessita immediatamente della liquidità generata dalle cedole tende spesso a reinvestirle.

Proprio qui nasce il rischio di reinvestimento. Nessuno può sapere in anticipo a quali condizioni sarà possibile reinvestire tali importi negli anni successivi. Se nel frattempo i tassi di interesse dovessero diminuire, le nuove opportunità di investimento potrebbero offrire rendimenti inferiori rispetto a quelli disponibili al momento dell’acquisto del BTP.
Facciamo un esempio. Un investitore acquista oggi un BTP che offre un rendimento del 4% annuo e riceve regolarmente le cedole. Se tra alcuni anni i tassi di mercato dovessero scendere al 2%, le somme incassate non potrebbero più essere reinvestite alle condizioni iniziali, ma a rendimenti inferiori. Di conseguenza, il rendimento complessivo dell’investimento potrebbe risultare più basso rispetto a quanto inizialmente ipotizzato.
Si tratta di un rischio meno evidente rispetto a quelli legati all’andamento dei tassi o all’inflazione, ma che può incidere soprattutto sugli investimenti di lungo periodo e sui titoli che distribuiscono cedole elevate. Per questo motivo, nella valutazione di un BTP, è opportuno considerare non solo il rendimento promesso dal titolo, ma anche come si intende utilizzare gli interessi che verranno incassati nel tempo.

Altri rischi minori da considerare
Alcuni rischi hanno generalmente un impatto più limitato rispetto a quelli analizzati in precedenza, ma meritano comunque di essere menzionati per avere una visione completa dell’investimento.
Tra questi vi è il rischio normativo e fiscale, legato all’eventualità che nel tempo possano cambiare le regole o il trattamento tributario applicato ai Titoli di Stato. Sebbene tali modifiche siano generalmente rare, rappresentano un elemento da considerare soprattutto per gli investimenti di lungo periodo. La fiscalità, inoltre, può incidere in modo significativo sul rendimento netto effettivamente ottenuto dall’investitore e presenta alcune peculiarità che, in determinate circostanze, possono risultare utili anche nella gestione delle minusvalenze pregresse.
Per i tradizionali BTP non è generalmente presente il rischio cambio, poiché acquisto, cedole e rimborso finale avvengono in euro. L’investitore non è quindi esposto alle oscillazioni valutarie che possono incidere sul rendimento di obbligazioni denominate in divise estere. Esistono anche i BTP denominati in dollari, ma si tratta di una minoranza. In questo caso il rischio di cambio ovviamente sussiste.
Su orizzonti temporali particolarmente lunghi può tuttavia essere richiamato un rischio puramente teorico legato a eventuali cambiamenti dell’assetto monetario dell’area euro. Si tratta di uno scenario oggi considerato remoto dai mercati, ma che viene talvolta citato nelle analisi dei titoli con scadenze molto lontane nel tempo.
Un ulteriore aspetto riguarda la concentrazione del portafoglio. Anche se i BTP sono considerati strumenti relativamente prudenti, investire una quota eccessiva del patrimonio in un unico emittente o in una sola tipologia di investimento può aumentare il rischio complessivo del portafoglio. La diversificazione rimane pertanto uno dei principi fondamentali nella pianificazione finanziaria di lungo periodo.
Come ridurre i rischi di un investimento in BTP
I rischi descritti nei paragrafi precedenti non possono essere eliminati completamente, ma possono essere gestiti attraverso alcune semplici accortezze.


Il primo aspetto da valutare è la coerenza tra la scadenza del BTP e il proprio orizzonte temporale di investimento. Acquistare un titolo che scade in un periodo compatibile con le proprie esigenze finanziarie riduce infatti il rischio di doverlo vendere anticipatamente in un momento sfavorevole.
Un altro elemento fondamentale è la diversificazione. Concentrarsi esclusivamente su un singolo BTP o, più in generale, su un’unica tipologia di investimento significa legare il risultato del proprio portafoglio a un numero limitato di fattori. Ripartire gli investimenti tra strumenti differenti può contribuire a ridurre il rischio complessivo.
È inoltre importante considerare attentamente la durata finanziaria del titolo. In generale, i BTP con scadenze più lunghe possono offrire rendimenti più elevati, ma sono anche maggiormente esposti alle oscillazioni di prezzo legate alle variazioni dei tassi di interesse.
Infine, è opportuno valutare il rendimento offerto non soltanto in termini nominali, ma anche alla luce dell’inflazione attesa. Un titolo che oggi appare molto remunerativo potrebbe infatti offrire un rendimento reale più contenuto qualora il costo della vita dovesse crescere a un ritmo sostenuto negli anni successivi.
In definitiva, il modo migliore per ridurre i rischi di un investimento in BTP non consiste nel ricercare il titolo con il rendimento più elevato, ma nel selezionare quello più coerente con i propri obiettivi, il proprio orizzonte temporale e le proprie esigenze di liquidità.